

Hybride Finanzen im Jahr 2026
 26 Min. Lesezeit
Daten aus einem Jahr, vom 2. Quartal 2025 bis zum 2. Quartal 2026: Tokenisierte Vermögenswerte werden jetzt genutzt
Ein Wort vom Mitbegründer, Präsidenten und CEO von CoinShares
Anfang diesen Jahres hat CoinShares hybride Finanzen als unseren Investmentansatz eingeführt, basierend auf der Überzeugung, dass Finanzen an der Schnittstelle zwischen leistungsstarken Blockchains, dezentralisiertem Kreditwesen und Handelsplätzen sowie tokenisierten Versionen traditioneller Anlageklassen nicht gestört, sondern umstrukturiert werden. Eine These ist jedoch nur so gut wie ihre wahre Anwendung. Dieser Bericht – unser zweiter mit Token Terminal – stellt diese Anwendung dar.
Unser erster Bericht, der im April veröffentlicht wurde, zeigte, dass die On-Chain-Marktkapitalisierung tokenisierter Real World Assets bereits mehr als 40 Mrd. US-Dollar betrug. In dieser Ausgabe stellen wir uns eine noch schwierigere und wichtigere Frage: Werden diese Vermögenswerte überhaupt verwendet? Die Antwort ist eindeutig. Die Einlagen in Form von Real World Assets (RWA) auf Kreditvergabe-Plattformen und dezentralen Exchanges stiegen im Jahresvergleich auf 7,4 Milliarden US-Dollar – selbst als das gesamte DeFi-Einlagenvolumen spürbar einbrach. Dasselbe Muster zeigt sich im Handel: Während die krypto-native Spot-Aktivität auf dezentralen Exchanges um rund 70 % zurückging, stieg der Spot-Handel mit tokenisierten Real World Assets im selben Zeitraum um etwa 220 %. Und auf Handelsplätzen für Perpetual Futures stiegen sowohl das Handelsvolumen als auch das Open Interest bezüglich Real World Assets entgegen dem allgemeinen krypto-nativen Rückgang weiter an.
Diese Abweichung ist das Signal. Wenn eine Anlageklasse entgegen dem Abwärtstrend ihres übergeordneten Ökosystems wächst, wird die Nachfrage durch ihren finanziellen Nutzen getrieben – nicht durch Marktzyklen. Und das ist genau das, was Hybrid Finance vorhergesagt hatte. Die Tokenization ist von struktureller Natur und nicht zyklisch.
Wir stehen noch ganz am Anfang. In einem weltweiten Aktienmarkt mit einem Volumen von über 100 Bio. US-Dollar wurden bisher nur rund 2,2 Mrd. US-Dollar tokenisiert – eine Situation, die an die Entwicklung der Stablecoins im Jahr 2019 erinnert. Aber die Richtung, in die die Reise geht, ist nun messbar, prüffähig und on-chain. Ich möchte Sie dazu einladen, sich auf den folgenden Seiten selbst die Daten anzuschauen.
Jean-Marie Mognetti
Einleitung
Der erste Analysebericht über hybride Finanzen (Q1 2026), veröffentlicht im April, zeigte, dass die On-Market-Kapitalisierung tokenisierter Real World Assets (RWAs) über tokenisierte Fonds, Aktien und Rohstoffe hinweg bereits einen Wert von 40 Mrd. US-Dollar überschritten hatte.
Dieser zweite Bericht untersucht, wie RWAs on-chain verwendet werden, mit einem Fokus auf Kreditvergabe, Spot-Handel und Perpetual-Futures-Märkte. Zudem wird gezeigt, wie die Marktplätze, die diese Aktivität unterstützen, sie monetarisieren.
Der Bericht vergleicht zudem die Risiko- und Renditeprofile verschiedener RWA-Produkte und bewertet, wie diese Merkmale die Akzeptanz in unterschiedlichen Anlegergruppen beeinflussen.
Abschließend wird untersucht, wie sich der Markt in den nächsten 18 Monaten entwickeln könnte.
Hinweis für Leser:
Dieser Bericht ist basierend auf Fallstudien strukturiert. Zunächst werden die Themen Kreditvergabe, Spot-Handel und Perpetual-Futures-Handel untersucht; anschließend die Umsätze und Bewertungskennzahlen der führenden Handelsplätze. Danach geht es um die Rendite und die Beteiligung der Anleger.
Diese Struktur repräsentiert CoinShares’ Definition von Hybrid Finance als Schnittstelle zwischen leistungsstarken Blockchains, dezentralisiertem Kreditwesen und Handelsplätzen sowie tokenisierten Versionen traditioneller Anlageklassen.
Dieser Bericht konzentriert sich auf dezentrale Vermögenswerte, d. h. tokenisierte Vermögenswerte, die in Wallets außerhalb der emittierenden Plattform übertragen werden können. Dementsprechend fallen Netzwerke wie Canton Network und Provenance nicht in den Anwendungsbereich dieser Analyse, da sie hauptsächlich repräsentierte Vermögenswerte hosten – also Vermögenswerte, die nicht weitgehend über die Handelsplätze für dezentralisierte Kreditvergabe sowie die in diesem Bericht untersuchten Handelsplätze übertragen werden können.
Die Daten jedes Abschnitts stammen von Token Terminal und decken vor allem den Zeitraum vom 2. Quartal 2025 bis zum 2. Quartal 2026 ab. Sofern relevante Daten verfügbar sind, wurden längere Zeiträume inkludiert, um zusätzlichen Kontext bereitzustellen. Sofern nicht anders angegeben beziehen sich die Jahresvergleiche in den Grafiken auf Q2 2025 und Q2 2026.
In diesem Bericht bezieht sich der Begriff „tokenisierte Real World Assets“ oder „RWAs“ auf tokenisierte Fonds, Aktien und Rohstoffe.
Die zugrundeliegenden Daten finden Sie hier:
https://tokenterminal.com/explorer/studio/dashboards/0b5ddc64-d598-42e0-a44d-78b53a6fb71e
1. Sicherheiten und Liquidity
1.1 Die Nutzung von RAW-Sicherheiten steigt im Jahresvergleich – trotz DeFi-Rückgang
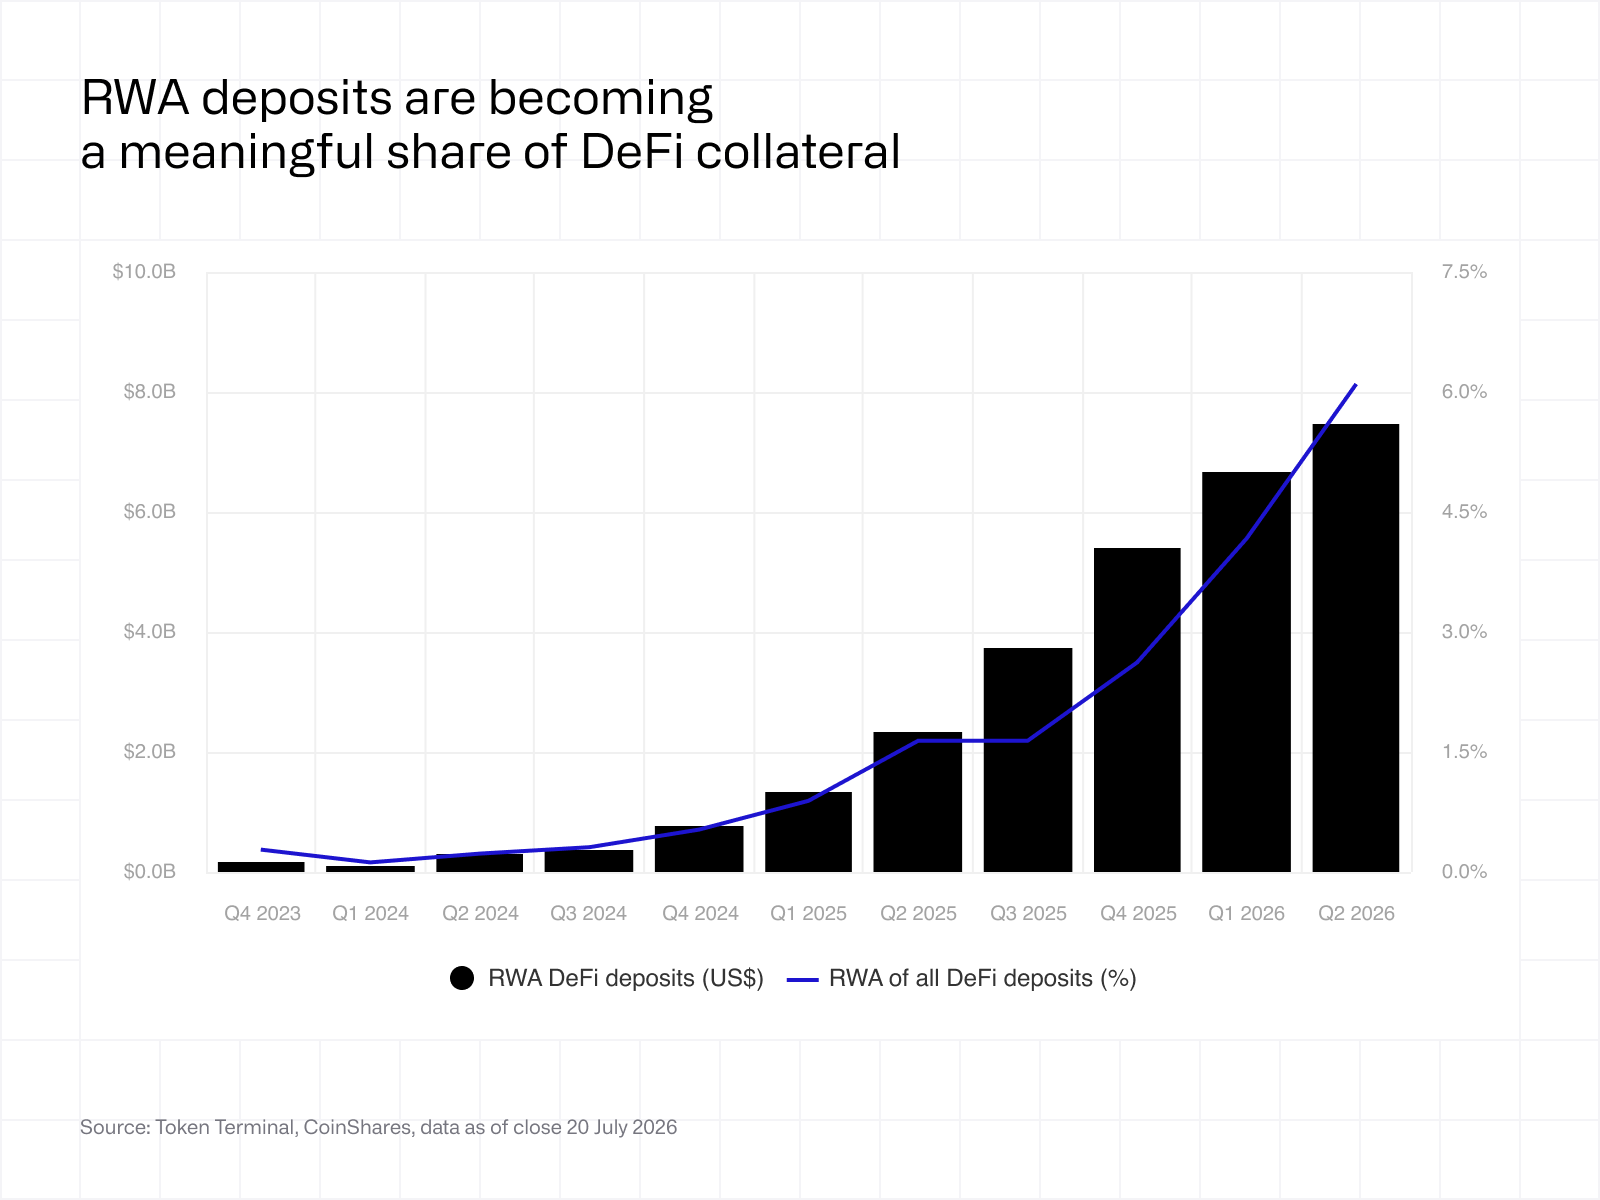
Das Ausstellen tokenisierter Vermögenswerte ist nur der erste Schritt. Der wirtschaftliche Nutzen des Vermögenswertes steigt, wenn er als Sicherheit verwendet werden kann, um Zugang zu Krediten und anderen On-Chain-Finanzdienstleistungen zu erhalten. RWA-Einlagen geben daher Aufschluss darüber, wie produktiv tokenisierte Vermögenswerte über die Ausstellung hinaus genutzt werden.
Zwischen Q2 2025 und Q2 2026 fielen die gesamten DeFi-Einlagen um ca. 15 %, was sowohl auf Abhebungen seitens der Anleger als auch auf niedrigere Preise für Krypto-Vermögenswerte zurückzuführen ist. Im gleichen Zeitraum haben sich die RWA-Einlagen auf Kreditplattformen und dezentralen Exchanges mehr als verdreifacht: von 2,3 Mrd. US-Dollar auf 7,4 Mrd. US-Dollar. Diese Abweichung von den allgemeinen DeFi-Trends deutet darauf hin, dass die Nachfrage nach tokenisierten Vermögenswerten zunehmend durch deren finanziellen Nutzen und nicht mehr allein durch die Bedingungen auf dem Kryptomarkt gestützt wird.
Wie der erste Bericht zu hybriden Finanzen zeigte, beträgt die Marktkapitalisierung tokenisierter Vermögenswerte bereits über 40 Mrd. US-Dollar. Die derzeit im DeFi-Bereich investierten 7,4 Mrd. US-Dollar stellen die nächste Stufe der Marktentwicklung dar, in der tokenisierte Vermögenswerte zunehmend genutzt und nicht mehr nur ausgestellt werden.
1.2 Tokenisierte Fonds sind zu den wichtigsten Sicherheiten geworden
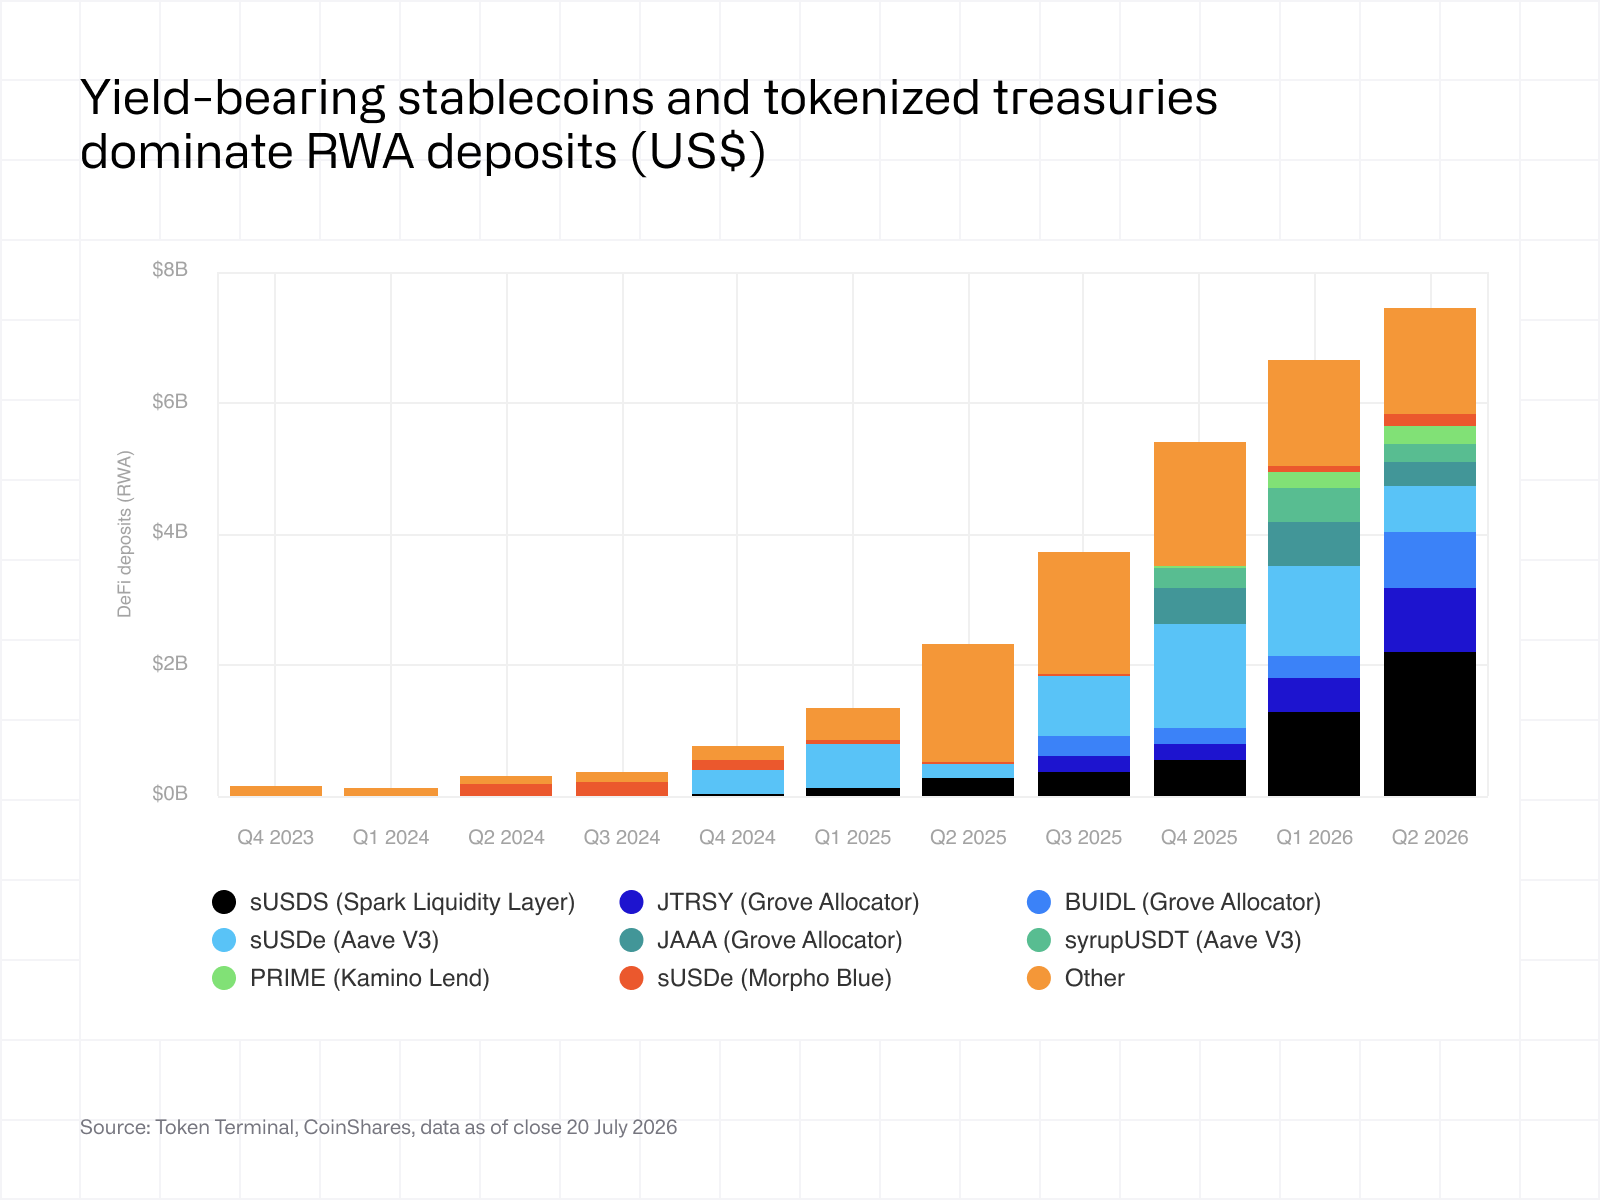
Wir haben bereits festgestellt, dass die RWA-Einlagen im DeFi-Bereich bereits 7,4 Mrd. US-Dollar ausmachen. Die nächste Frage ist, welche Vermögenswerte für dieses Wachstum verantwortlich sind.
Den größten Anteil haben tokenisierte Treasury- und Multi-Strategie-Fonds wie JTRSY, BUIDL und sUSDS, gefolgt von Private-Credit-Produkten wie JAAA, syrupUSDT, syrupUSDC und PRIME sowie schließlich Delta-Neutral-Strategien wie sUSDe. Gemeinsam machen diese Vermögenswerte den Großteil des Anstiegs aus, während eine wachsende Zahl kleinerer Fonds ebenfalls dazu beiträgt.
Diese Zusammensetzung spiegelt einen eindeutigen wirtschaftlichen Anreiz wider. Anleger bevorzugen Sicherheiten, die weiterhin ein Einkommen generieren und gleichzeitig Kreditaktivitäten unterstützen. So werden die Opportunitätskosten der Kapitalbindung gesenkt. Die Einlagen konzentrieren sich daher weiterhin auf ertragbringende Vermögenswerte und etablierte Kreditplattformen wie Aave, Morpho und Kamino, wo bereits die größte Liquidity vorhanden ist.
1.3 Mit seinem DeFi-Ökosystem ist Ethereum die naheliegende erste Wahl für Kreditnehmer
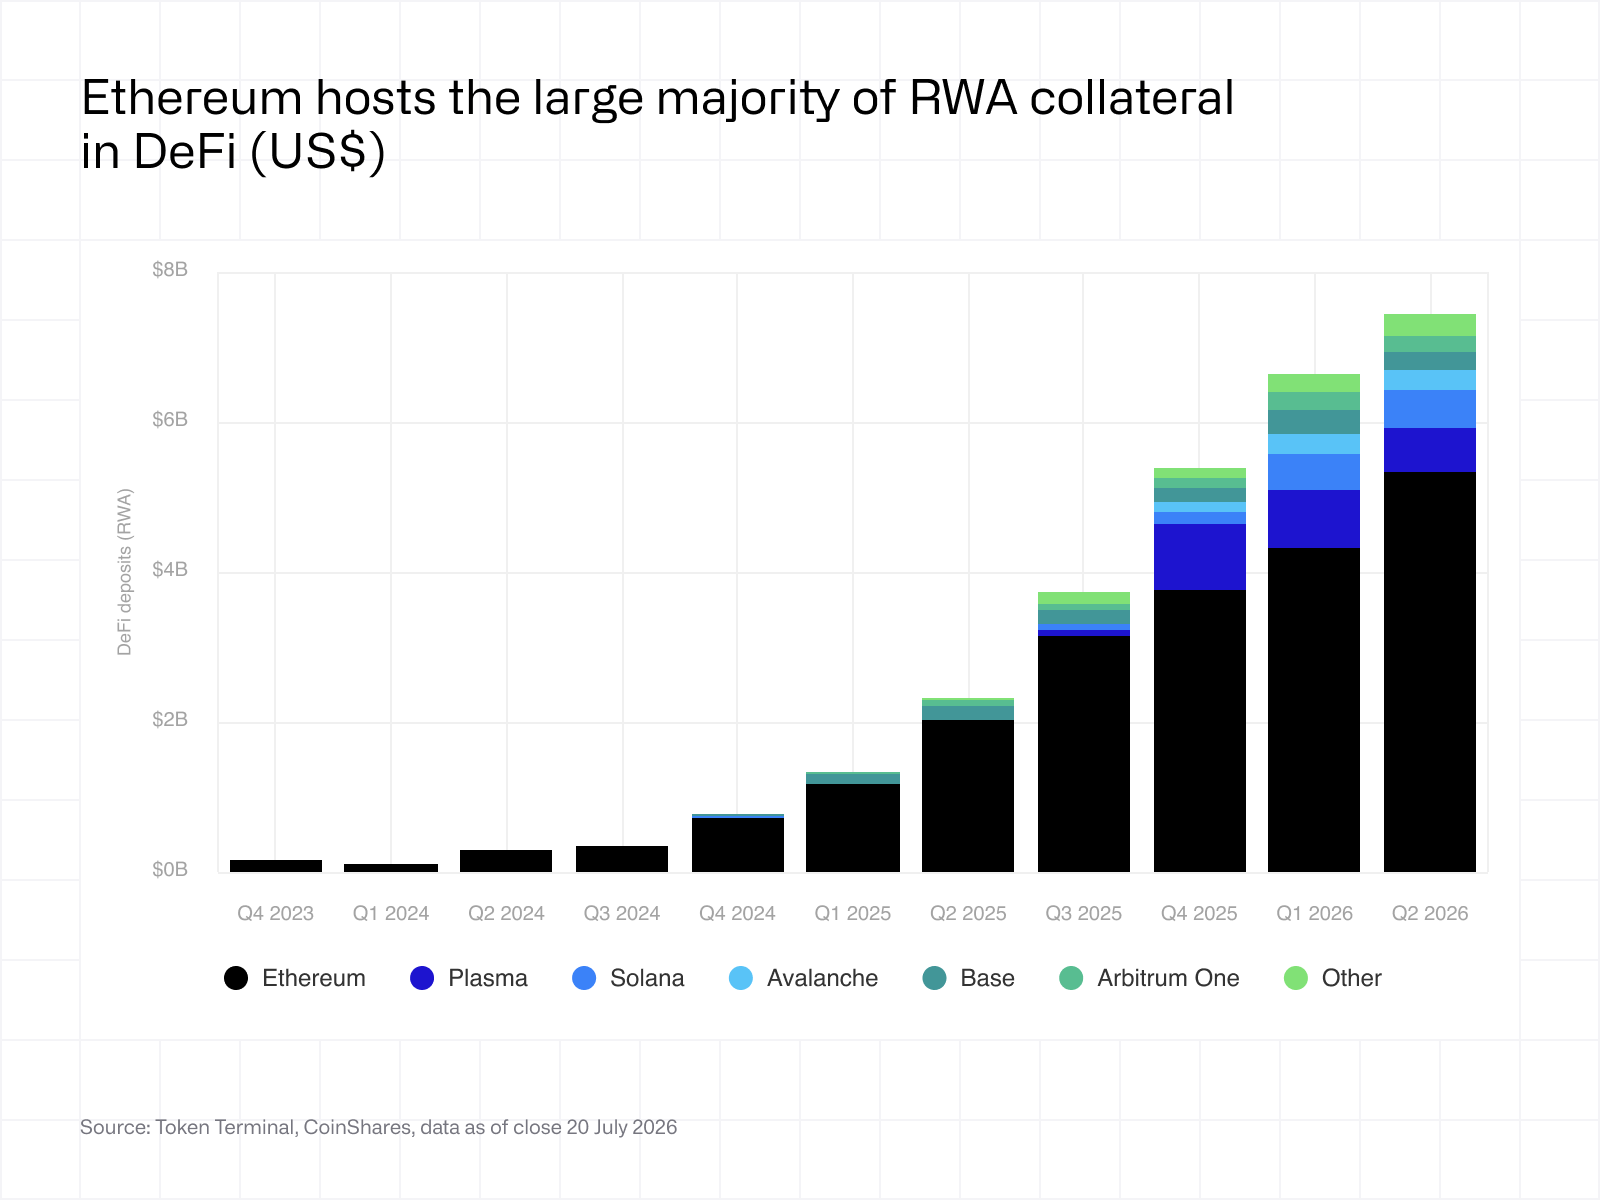
Die Aufschlüsselung auf Chain-Ebene zeigt, dass fast 70 % aller RWA-Einlagen Kreditplattformen zugewiesen sind, die auf Ethereum basieren – was Ethereum zum wichtigsten Ökosystem für On-Chain-Sicherheiten macht.
Plasma hat sich zum zweitgrößten Ökosystem entwickelt, unterstützt durch Aaves Expansion über Ethereum hinaus. Gleichzeitig ist Solanas Wachstum weitestgehend auf Kamino zurückzuführen, eine native Kreditvergabe-Plattform mit Fokus auf produktiven Anwendungsfällen von RWA-Sicherheiten.
Diese Verteilung spiegelt einen der stärksten Netzwerkeffekte von DeFi wider. Kreditnehmer bevorzugen Märkte mit reichlich verfügbarer Kredit-Liquidity, während Kreditgeber ihr Kapital dort einsetzen, wo bereits eine Nachfrage nach Krediten besteht. Neue Ökosysteme müssen daher gleichzeitig Liquidity und Vertrauen aufbauen, während etablierte Ökosysteme von beidem profitieren.
2. Dezentralisierter Exchange (Spot)
2.1 Das RWA-Handelsvolumen an Spot-DEXs steigt im Jahresvergleich trotz des DeFi-Rückgangs
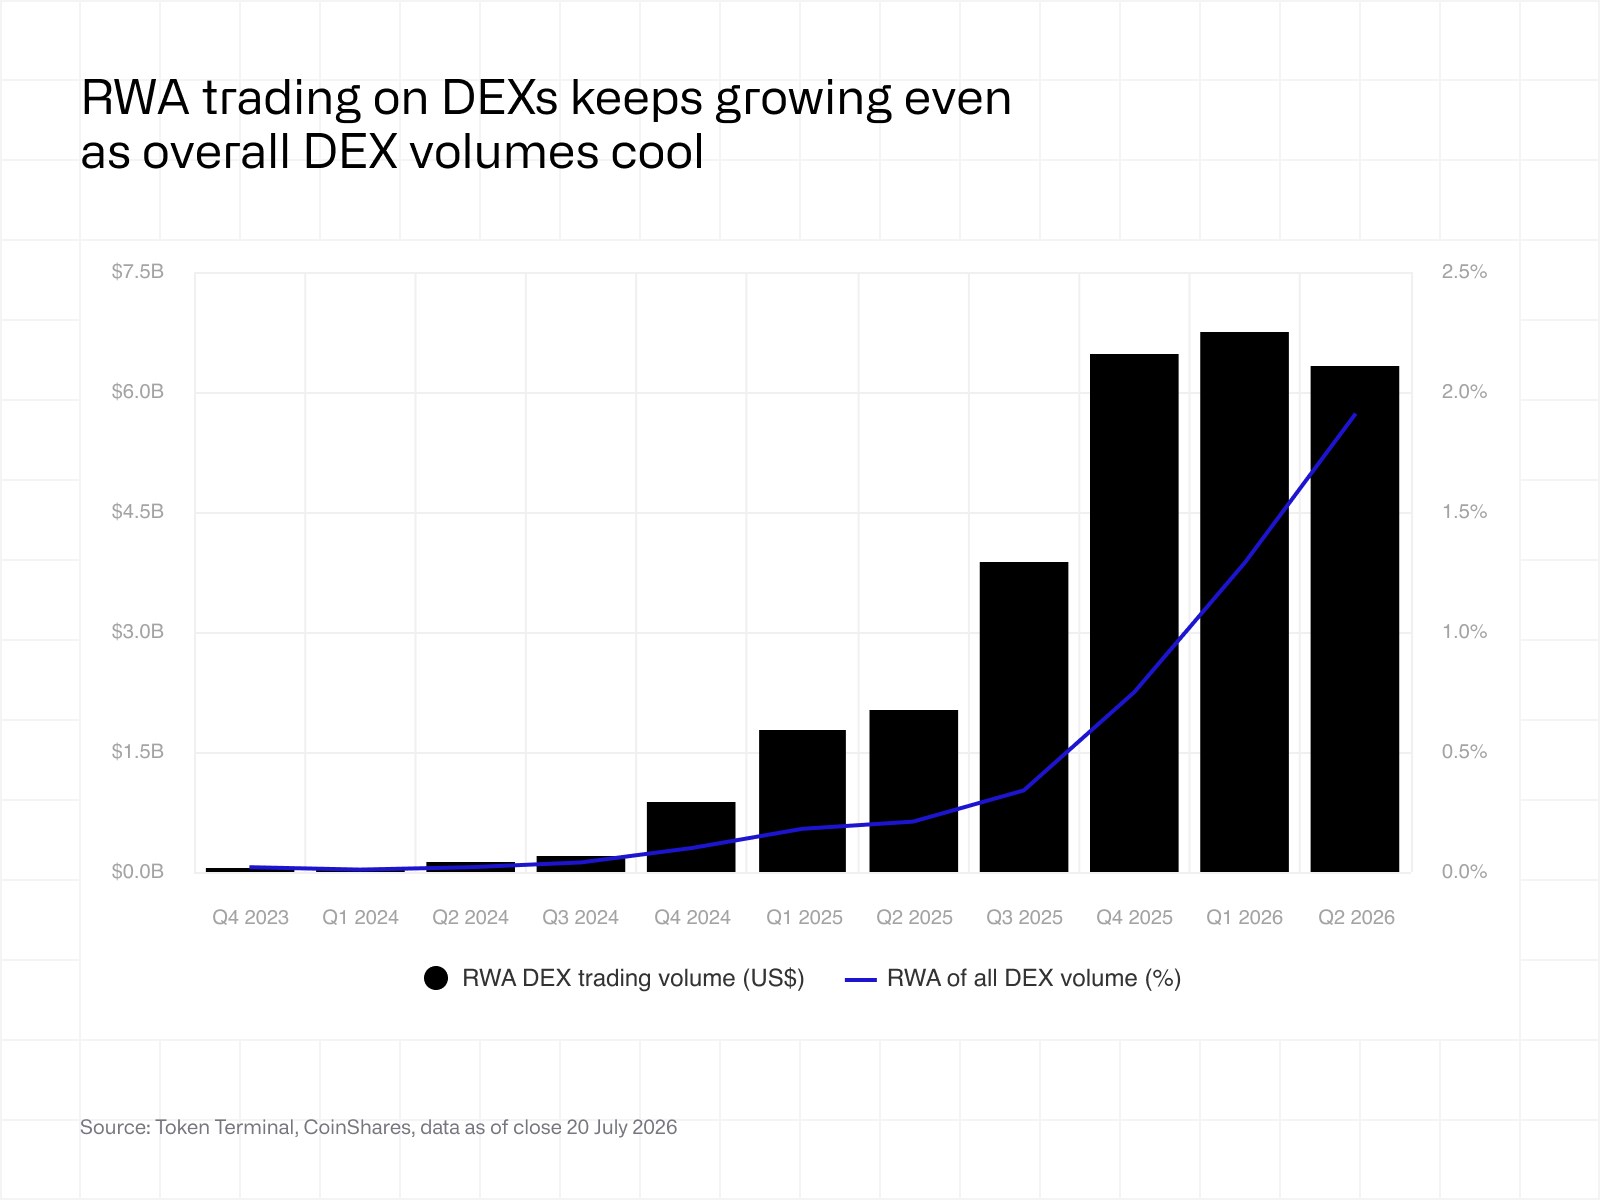
Spot-Handel ist der zweitgrößte Anwendungsfall nach der Ausstellung. Während Kreditgeschäfte es Anlegern ermöglichen, Kredite gegen tokenisierte Vermögenswerte aufzunehmen, kann auf Spotmärkten Eigentum übertragen werden, wodurch Sekundärmarkt-Liquidity entsteht und Anleger untereinander handeln können, anstatt direkt mit den Emittenten.
Zwischen dem 2. Quartal 2025 und dem 2. Quartal 2026 gingen die gesamten DEX-Spot-Handelsvolumina, die nach wie vor überwiegend aus dem Kryptobereich stammen, um etwa 70 % zurück, während die Spot-Handelsvolumina von Real-World Assets (RWA) im Jahresvergleich um rund 220 % anstiegen, wenn auch ausgehend von einer deutlich geringeren Basis. Obwohl sich das Wachstum in den letzten Quartalen gemäßigt hat, zeigt die Abweichung von den allgemeinen DeFi-Aktivitäten, dass die Annahme tokenisierter Vermögenswerte unabhängig von den Bedingungen am Kryptomarkt voranschreitet.
Durch die zunehmende Vertiefung von Sekundärmärkten werden tokenisierte Vermögenswerte für einen breiteren Anlegerkreis zugänglicher. Verbraucherorientierte Handelsplattformen wie Robinhood und Revolut könnten diesen Trend weiter beschleunigen, indem sie bestehende Privatkunden zu On-Chain-Handelsplätzen leiten.
2.2 Das Volumen konzentriert sich auf tokenisiertes Gold und Fonds
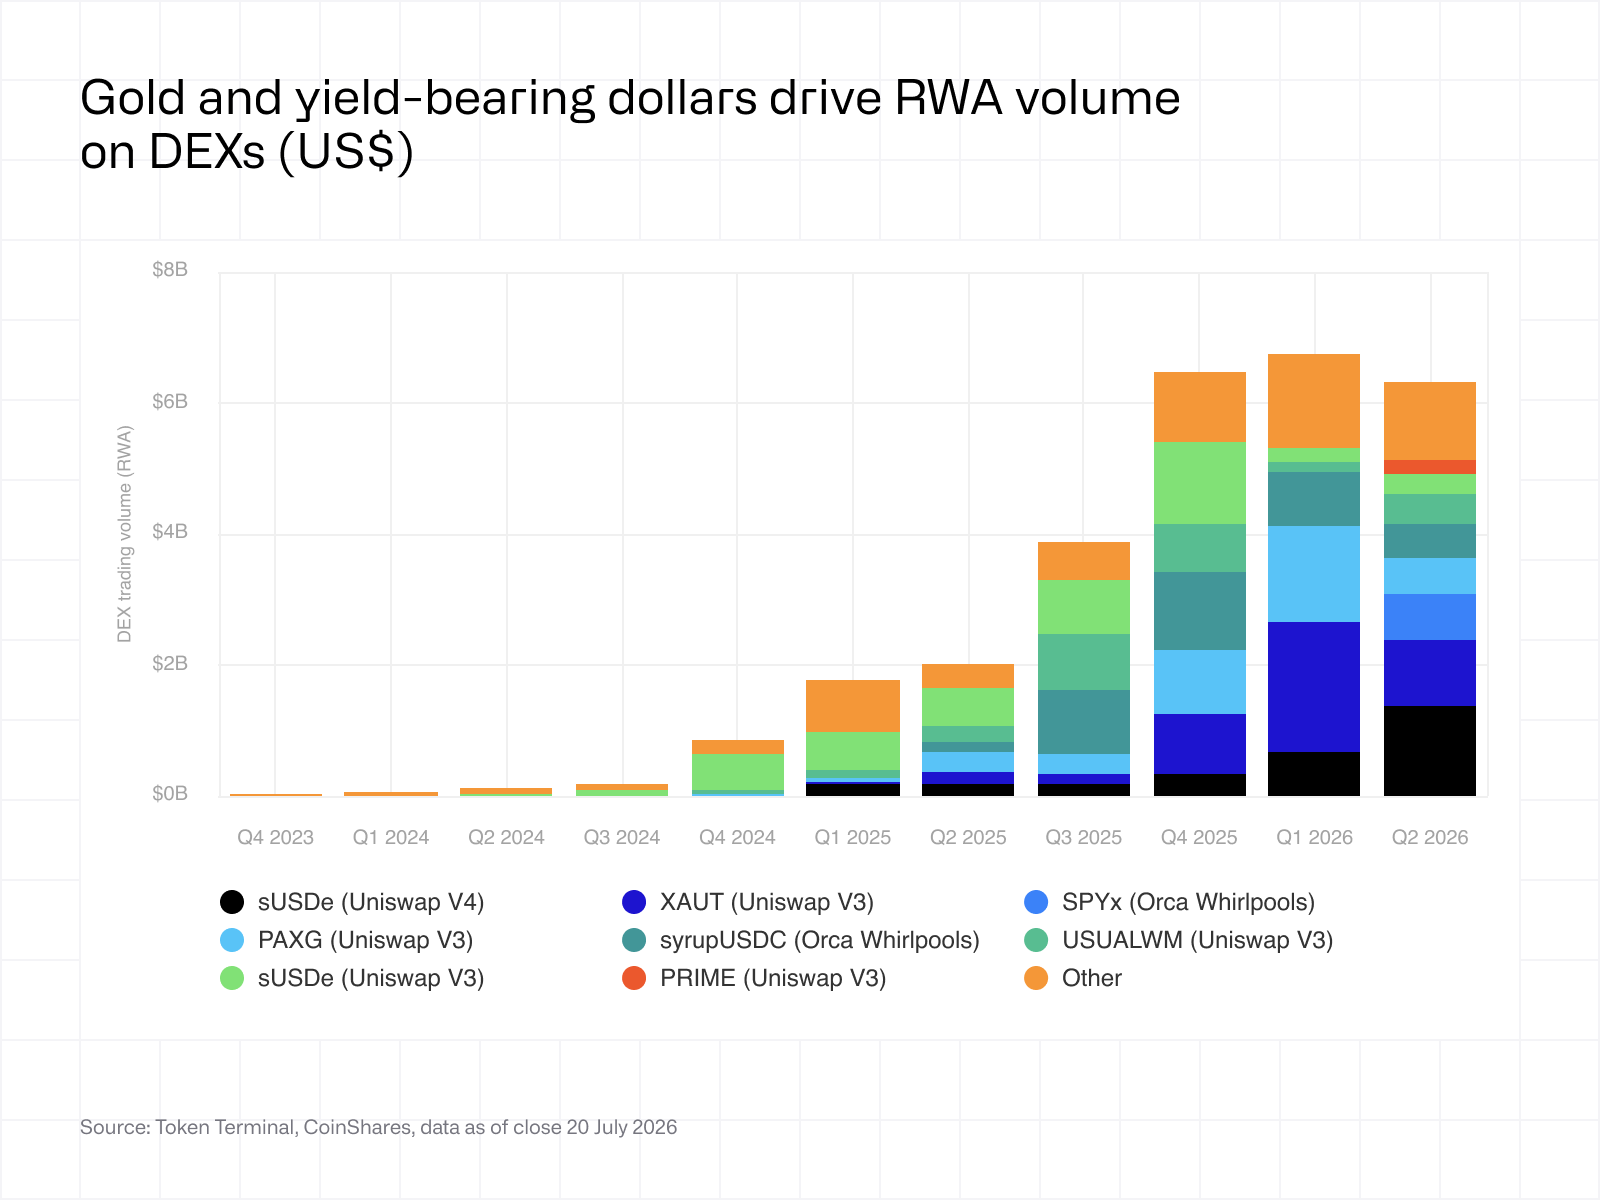
Bis jetzt konzentrierten sich die RWA-Spot-Handelsvolumina auf eine relativ kleine Anzahl an Vermögenswerten, allen voran tokenisiertes Gold und tokenisierte Fonds. Tokenisierte Aktien sind jedoch für einen wachsenden Anteil dieser Aktivitäten verantwortlich.
XAUT und PAXG trugen erheblich zum Handelsvolumen bei, da Anleger in Phasen des Anstiegs und der Korrektur des Goldpreises aktiv ihre Positionen umschichteten. Ethenas sUSDe leistete nach der Verlagerung der Liquidity von Uniswap v3 auf Uniswap v4 ebenfalls einen bedeutenden Beitrag.
Im Gegensatz zu Kreditgeschäften und Perpetual Futures bieten Spot-Märkte weder eine Hebelwirkung noch eine gesteigerte Kapitaleffizienz. Ihre Hauptaufgabe ist die Übertragung von Eigentum, was zu strukturell niedrigerer Handelsaktivität führt als bei anderen On-Chain-Finanzmärkten, die Nutzern Zugang zu Hebelwirkungen bieten.
2.3 Ethereum und Solana machen den Großteil des Volumens aus
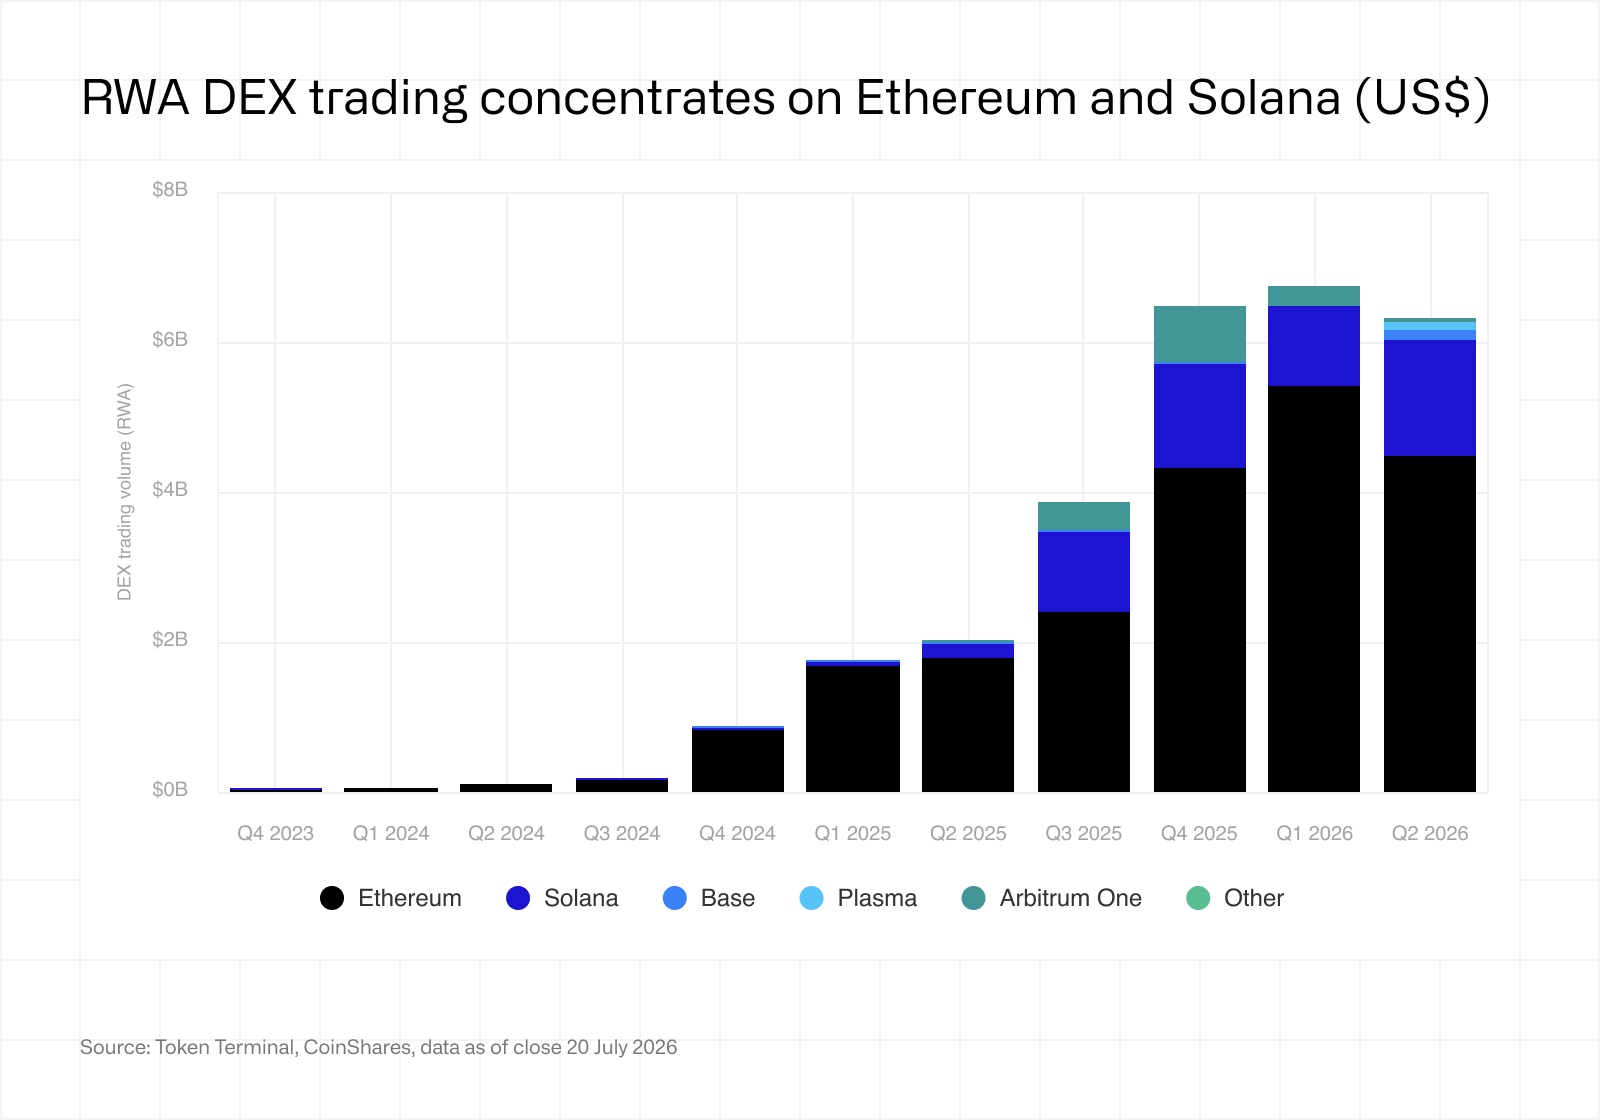
Ähnlich wie bei Kreditvergaben konzentriert sich der RWA-Spot-Handel weiterhin hauptsächlich auf Ethereum sowie auf Solana als aufstrebendes, zweitgrößtes Ökosystem. Obwohl sie schon seit mehreren Jahren betrieben werden, haben sie bislang noch keine nennenswerten RWA-Spot-Handelsaktivitäten aufgebaut.
Sowohl Emittenten von Vermögenswerten als auch Market Makers profitieren davon, dort Geschäfte zu betreiben, wo Infrastruktur und Liquidity bereits existieren. Infolgedessen stehen neue Ökosysteme vor der Herausforderung, gleichzeitig sowohl für Vermögenswerte als auch für Handelsaktivitäten attraktiv zu sein, während etablierte Ökosysteme ihren bestehenden Liquidity-Vorteil weiter ausbauen.
Diese Dynamik erklärt auch, warum aufstrebende Ketten darum wetteifern, etablierte DeFi-Anwendungen für sich zu gewinnen. Bewährte Anwendungen bringen Liquidity, Nutzer und Marktglaubwürdigkeit und vereinfachen so den Aufbau neuer On-Chain-Finanzökosysteme.
3. Dezentralisierte Exchange (Perpetual Futures)
3.1 Das RWA-Handelsvolumen an Perp-DEXs steigt im Jahresvergleich trotz des DeFi-Rückgangs
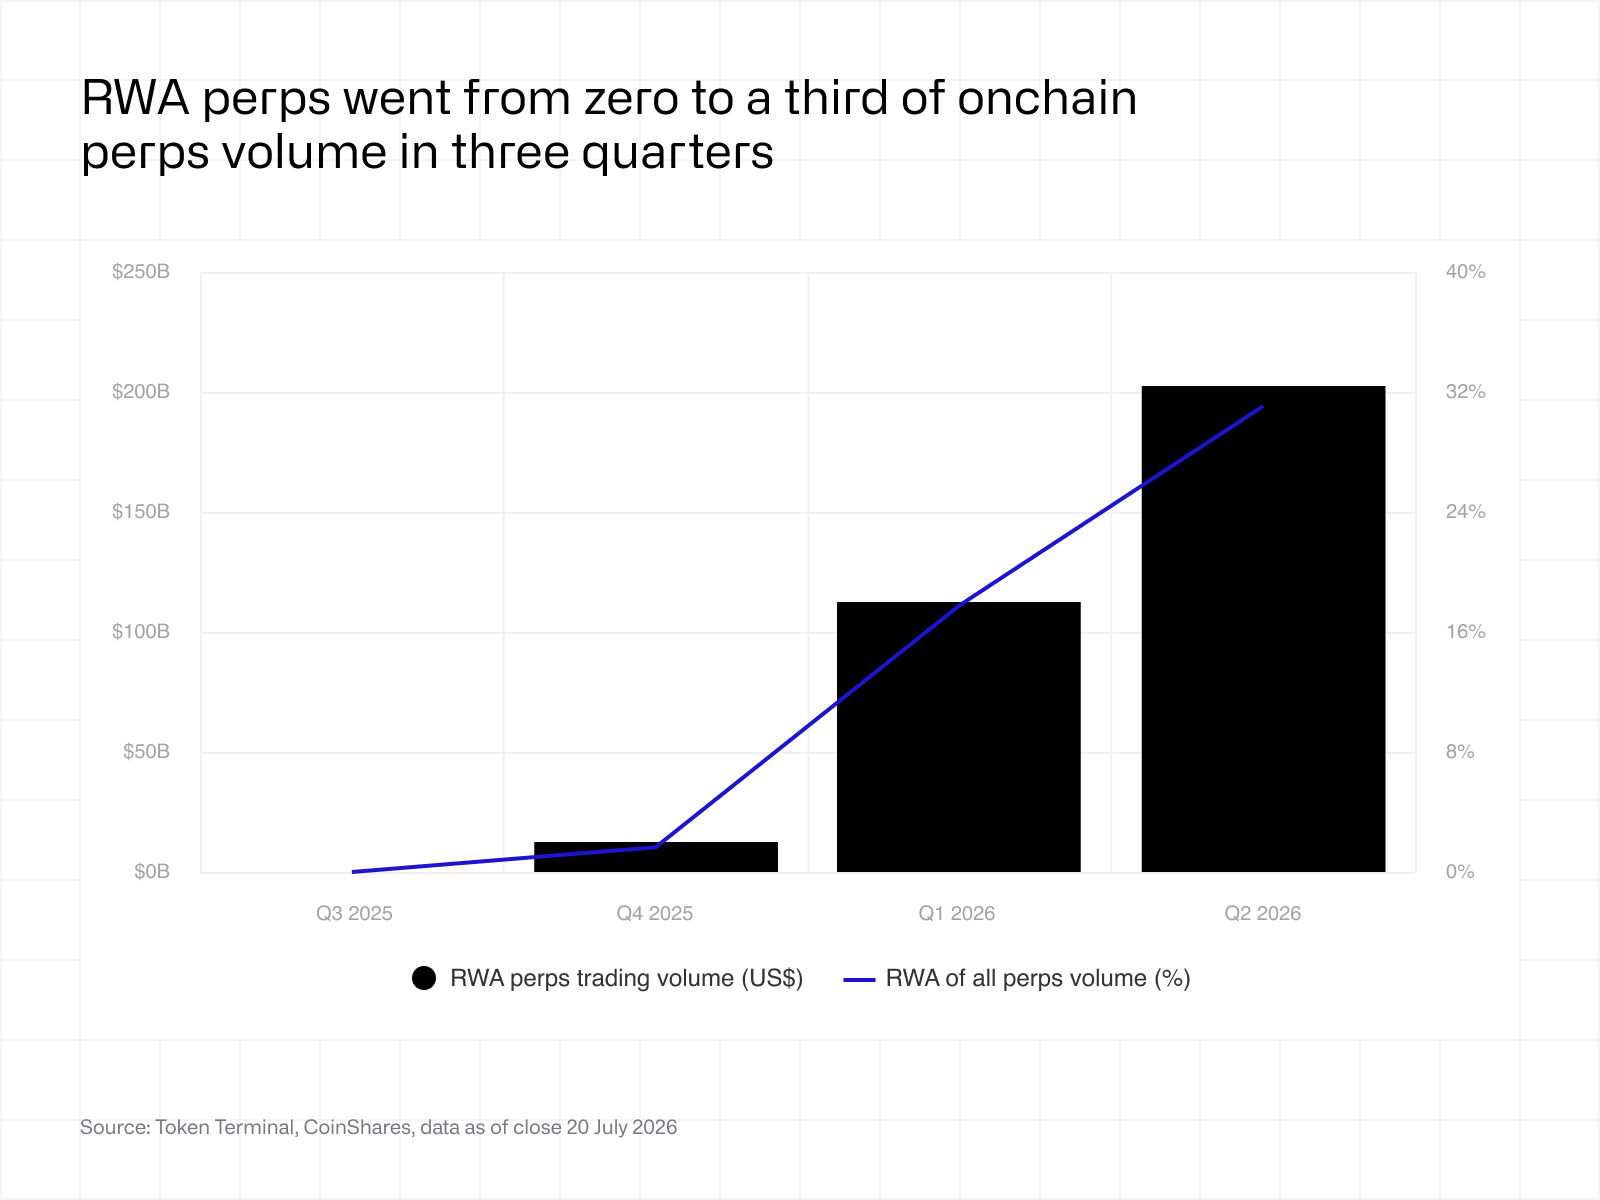
Nach dem Spot-Handel sind Perpetual Futures die nächste Phase der Marktentwicklung. Während bei der Kreditvergabe tokenisierte Vermögenswerte als Sicherheiten genutzt werden und Spot-Märkte Eigentum übertragen, nutzen Perpetual Futures in der Regel Stablecoins als Sicherheiten und bieten gleichzeitig ein gehebeltes Engagement an der Preisentwicklung eines zugrundeliegenden Real World Assets – wie etwa eines Aktienindex, eines Rohstoffs oder einer Aktie. Das Handelsvolumen zeigt daher an, wie aktiv Investoren On-Chain-Märkte nutzen, um Engagement in RWAs zu gewinnen.
Obwohl die Handelsvolumina im Bereich der On-Chain Perpetual Futures seit dem 10. Oktober 2025 allgemein gesunken sind, sind die RWA-Perpetual-Futures weiterhin schnell gewachsen. Auf tradeXYZ, einem auf Hyperliquid aufbauenden, RWA-fokussierten Handelsplatz, sind die Volumina seit der Einführung um das ca. 20-fache angestiegen – ein starker Gegensatz zu dem Rückgang in krypto-nativen Märkten.
Diese Abweichung deutet darauf hin, dass RWA-Perpetual-Futures neue Nachfrage generieren und nicht nur bestehende Krypto-Handelsaktivitäten umverteilen. Anlegern bieten sie kontinuierlichen Zugang zu traditionellen Anlagenmärkten, ohne den zugrundeliegenden Vermögenswert besitzen zu müssen.
3.2 Volumen wird von Rohstoffen und Aktienindizes vorangetrieben
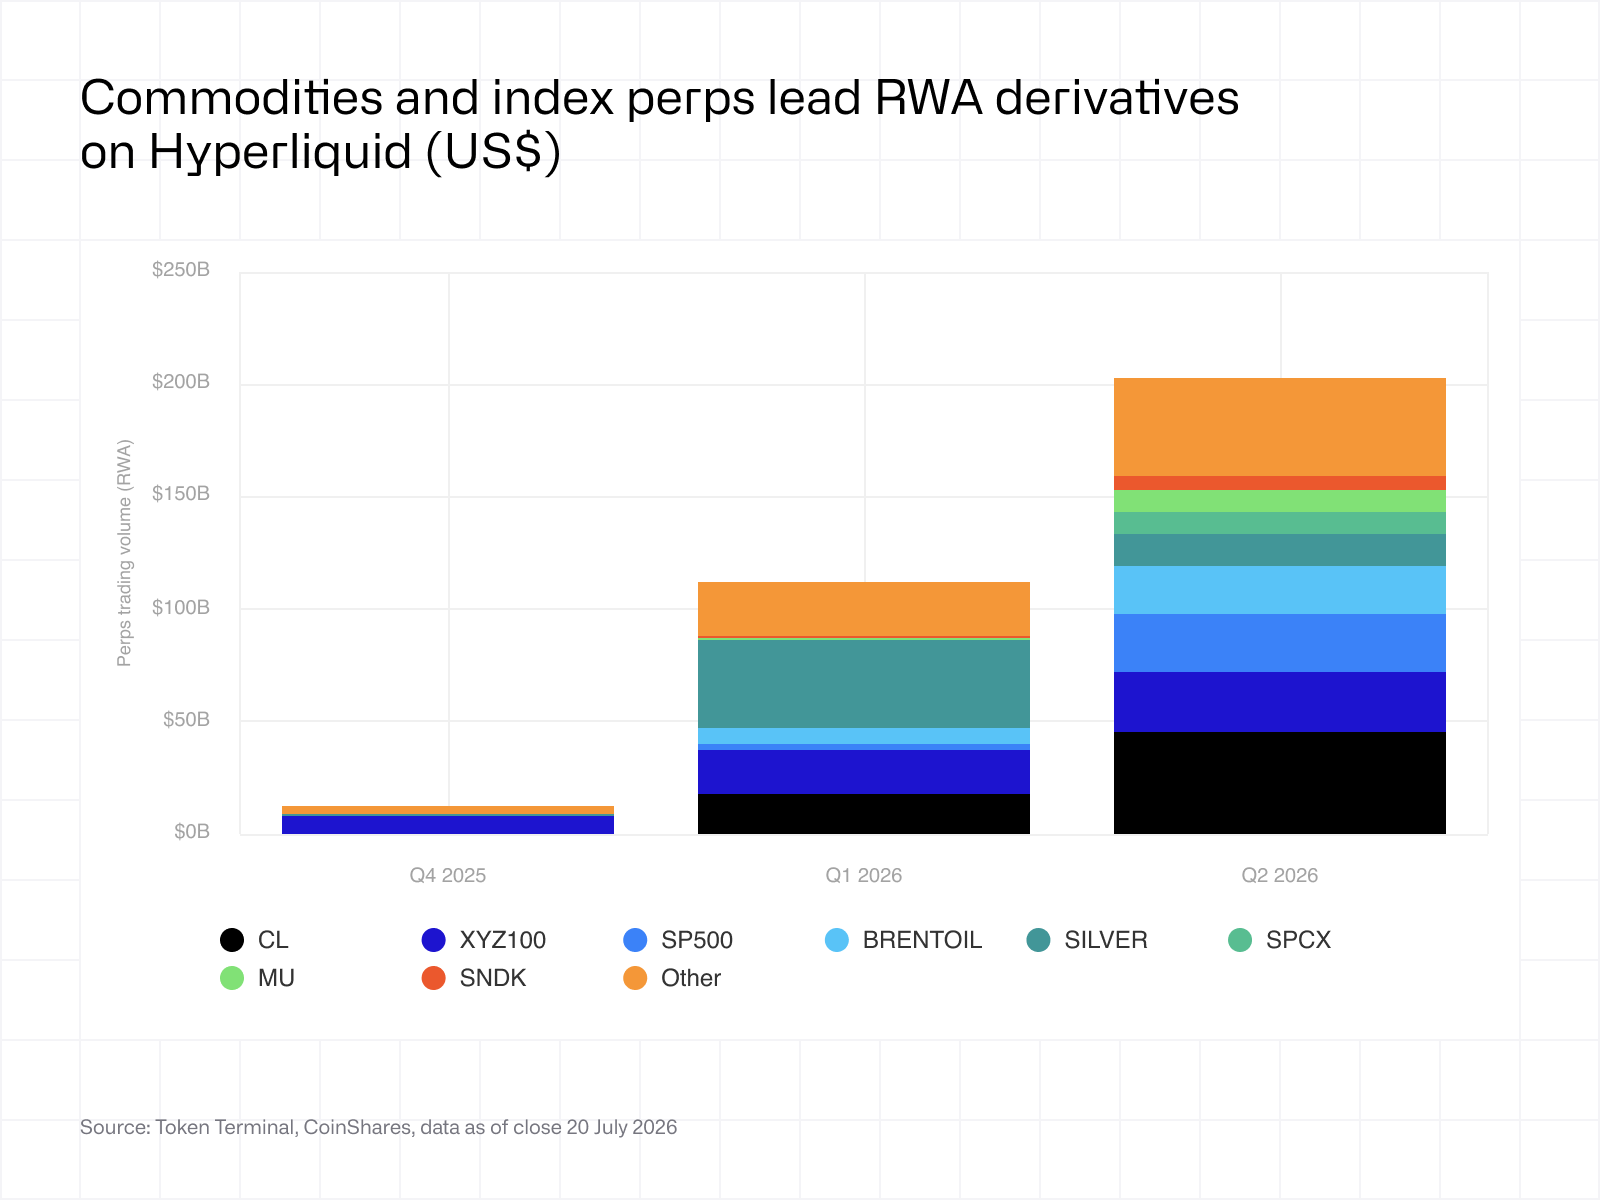
Die Volumina der RWA-Perpetual-Futures konzentrierten sich bisher auf Rohstoffe, Aktienindizes sowie Technologie- und Halbleiter-Aktien.
Öl und Edelmetalle machen einen Großteil der Handelsaktivitäten aus, da Investoren immer mehr auf makroökonomische Entwicklungen außerhalb der traditionellen Handelszeiten reagieren. Aktienindizes wie der S&P 500 und der Nasdaq-100 bieten ein breit gefächertes Marktengagement durch ein einziges Instrument, während Technologie- und Halbleiter-Unternehmen aufgrund ihrer Liquidity und Preisfluktuation attraktiv für den aktiven Handel sind.
Die Zusammensetzung verdeutlicht, wo der kontinuierliche Handel den größten Mehrwert bietet. Vermögenswerte mit kontinuierlicher Preisfindung, globalem Anlegerinteresse und begrenzten Handelszeiten an traditionellen Märkten gehören von Natur aus zu den ersten, die Liquidity für On-Chain-Derivate anziehen.
3.3 Das RWA-Open-Interest steigt im Jahresvergleich trotz des Rückgangs im DeFi-Bereich
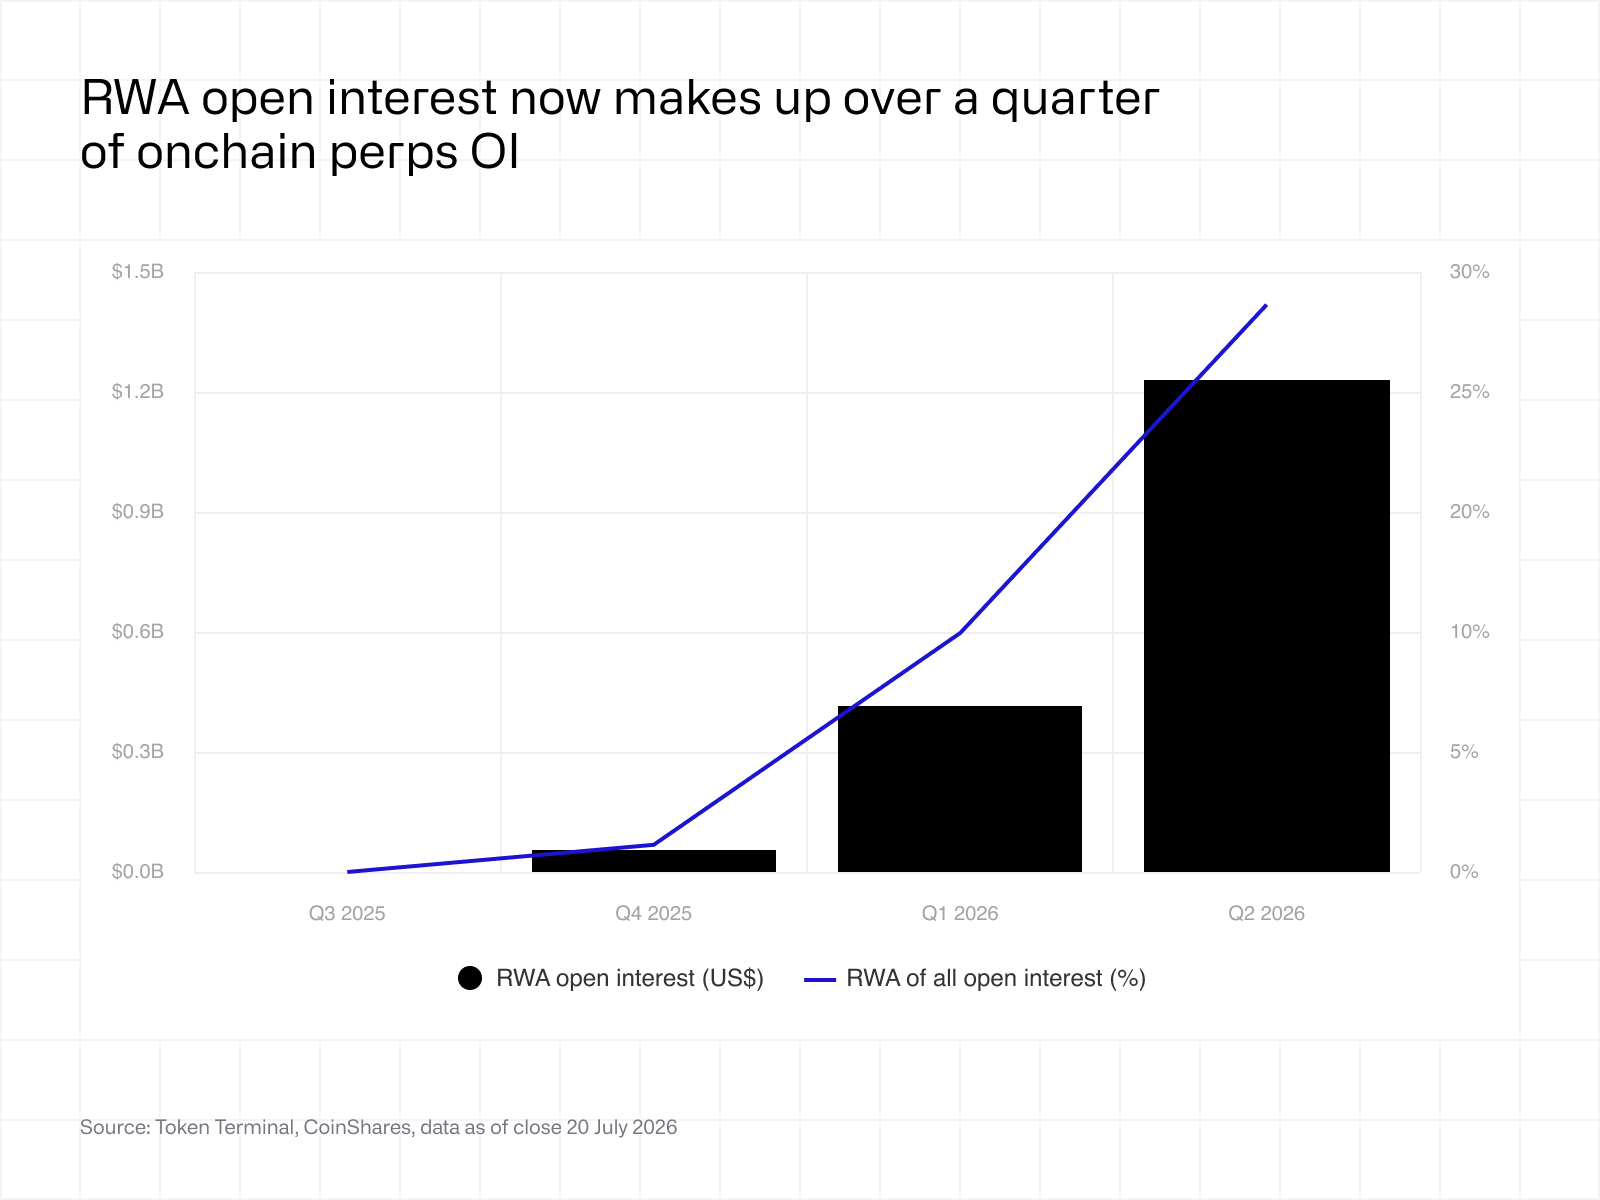
Während das Handelsvolumen die Aktivität bemisst, gibt das Open Interest Aufschluss über das gebundene Kapital. Es entspricht dem Nominalwert der offenen Positionen und ergänzt somit das Handelsvolumen bei der Bewertung der Entwicklung der Märkte für RWA-Perpetual-Futures.
Das Open Interest wuchs trotz des allgemeinen Rückgangs bei Perpetual Futures aus dem Krypto-Bereich weiter. Dies deutet darauf hin, dass Anleger zunehmend Kapital in RWA-Perpetual-Futures binden, anstatt lediglich höhere Handelsumsätze zu generieren.
Diese Unterscheidung ist besonders sinnvoll bei dem Vergleich von Derivatemärkten. Das Handelsvolumen kann aufgrund von Anreizen für Händler und/oder Market Maker kurzfristig und rasch ansteigen, während ein anhaltender Anstieg des Open Interest darauf hindeutet, dass Kapital langfristig gebunden bleibt – was wiederum zu tieferen und widerstandsfähigeren Märkten führt.
3.4 Open interest is driven by equity indexes and semiconductor stocks
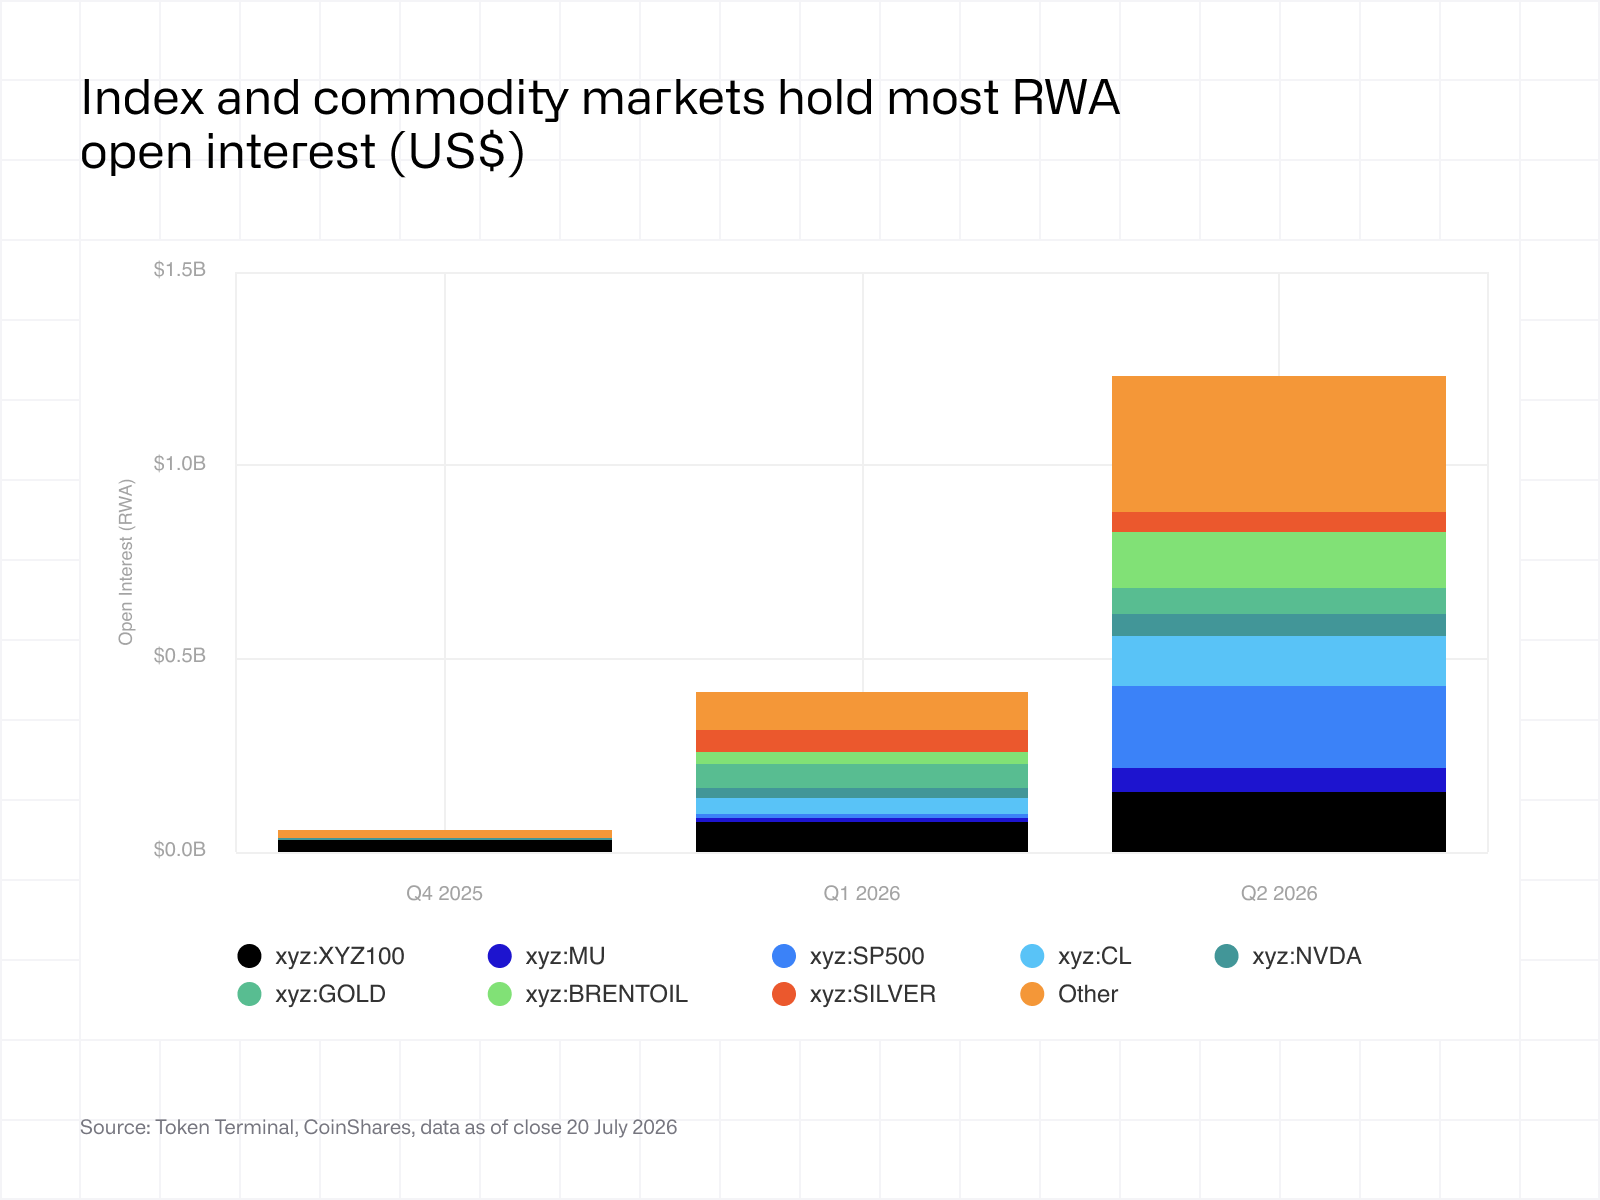
Die Zusammensetzung der offenen Positionen spiegelt im Großen und Ganzen die Aufschlüsselung des Handelsvolumens wider, wobei Aktienindizes und Halbleiter-Aktien den größten Anteil des an den Märkten für RWA-Perpetual-Futures eingesetzten Kapitals ausmachen.
Es gibt jedoch erhebliche Unterschiede zwischen der Handelsaktivität und der Kapitalallokation. Während Rohstoffe einen bedeutenden Anteil des Handelsvolumens ausmachen, sind Aktienindizes und Halbleiter-Aktien für einen Großteil des Open Interest verantwortlich – was darauf hindeutet, dass Investoren in diesen Märkten größere oder länger gehaltene Positionen unterhalten. SK Hynix ist ein gutes Beispiel für diese Dynamik, da das Unternehmen nach seiner Notierung schnell zu einem der größten Märkte von tradeXYZ geworden ist.
Gemeinsam deuten die Daten zum Handelsvolumen und zu den offenen Positionen darauf hin, dass sich die RWA-Derivatemärkte zunehmend etablieren. Das Wachstum wird immer stärker von Kapital unterstützt, das an diese Märkte gebunden bleibt, anstatt nur durch kurzfristige Handelsaktivitäten.
4. Die geschäftliche Perspektive
4.1 Die Umsätze bei On-Chain-Kreditvergabe- und Handelsplattformen sind im Jahresvergleich zurückgegangen
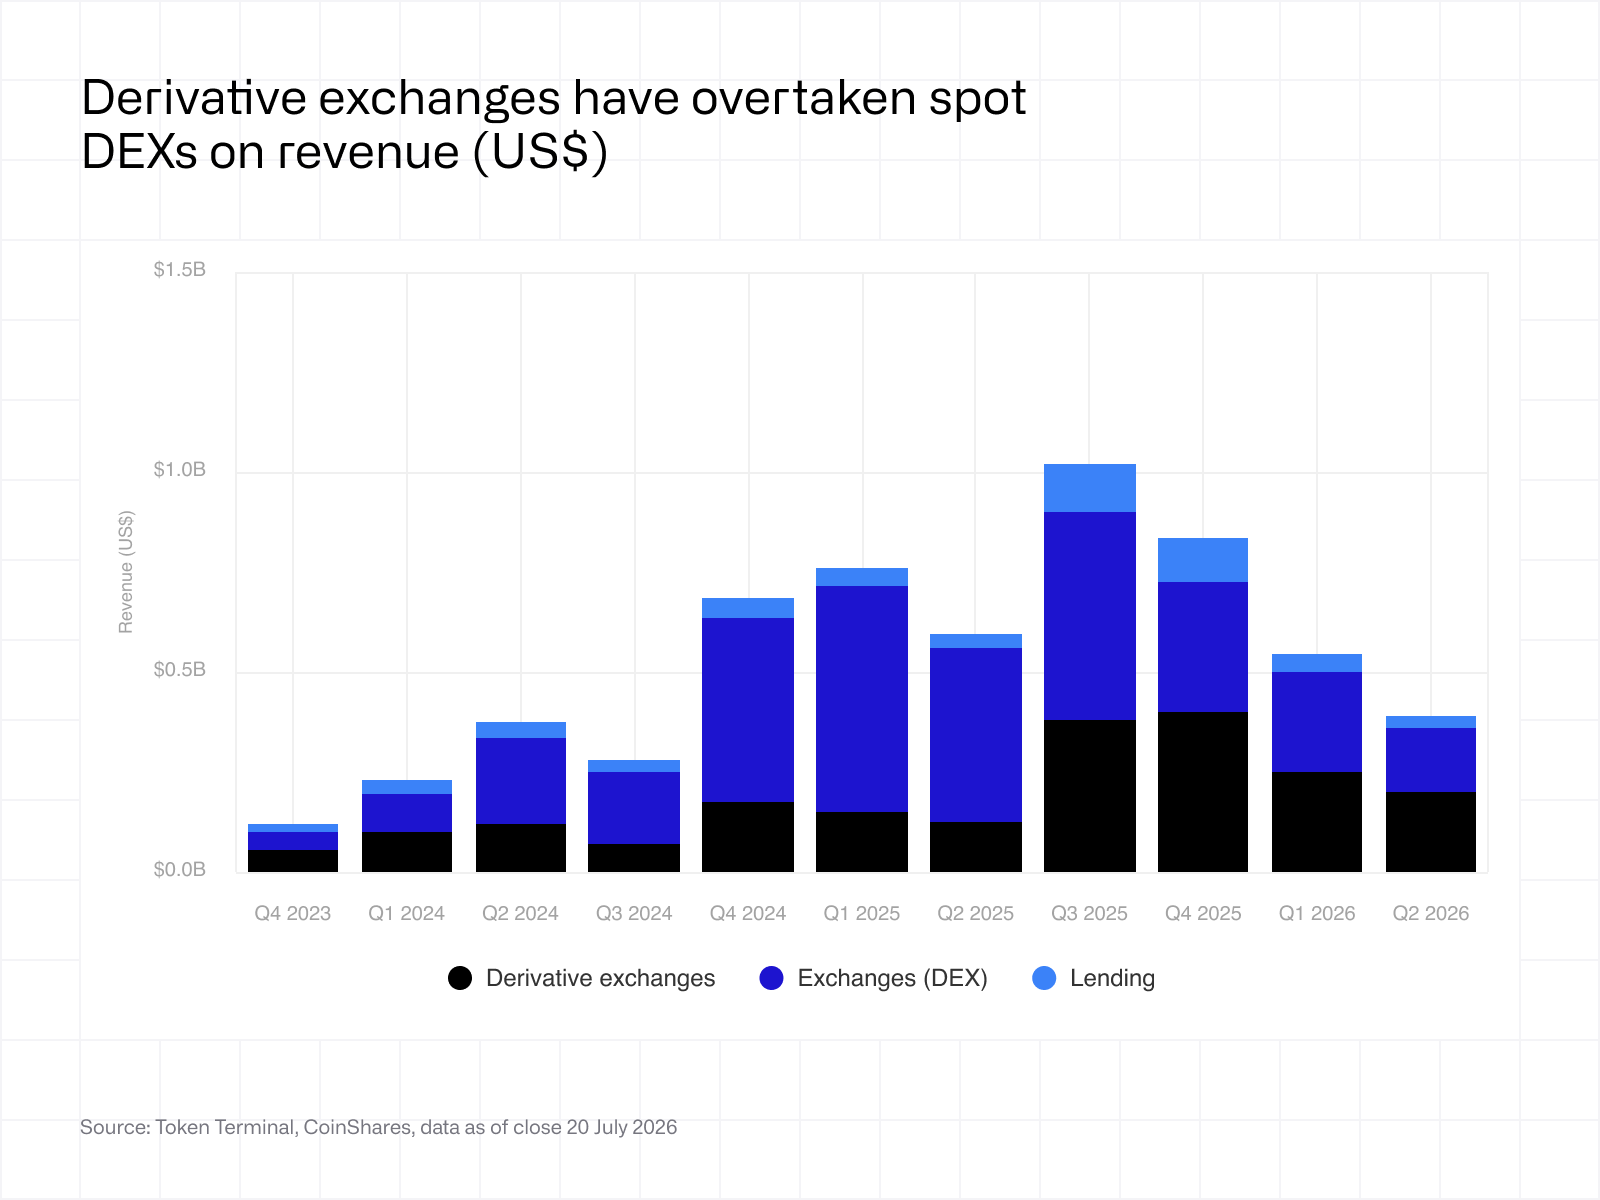
In den obigen Abschnitten wurde deutlich, dass die Kreditvergabe und die Handelsaktivität im RWA-Bereich trotz des allgemeinen Rückgangs im DeFi-Bereich weiter gewachsen sind. Nun stellt sich die Frage, ob dieses Wachstum zu höheren Umsätzen seitens der Handelsplätze geführt hat, die diese Aktivität ermöglichen.
Die Anwendungsumsätze gingen zwischen dem 2. Quartal 2025 und dem 2. Quartal 2026 sowohl bei den Kreditvergabe- als auch bei den Handelsplattformen zurück. Obwohl die RWA-Aktivität stetig gewachsen ist, bleibt sie im Vergleich zu den auf Krypto basierenden Märkten relativ gering. Das bedeutet, dass eine geringere Handels- und Kreditaktivität im gesamten Ökosystem weiterhin die Gesamtumsätze bestimmt.
Aus geschäftlicher Sicht steckt die Einführung von RWA daher noch in den Kinderschuhen. Zwar wächst das Kredit- und Handelsvolumen weiter, doch es hat noch nicht das Ausmaß erreicht, das erforderlich wäre, um die Umsatzentwicklung der größten On-Chain-Finanzanwendungen wesentlich zu verändern.
4.2 Hyperliquid ist führend beim absoluten Anwendungsumsatz
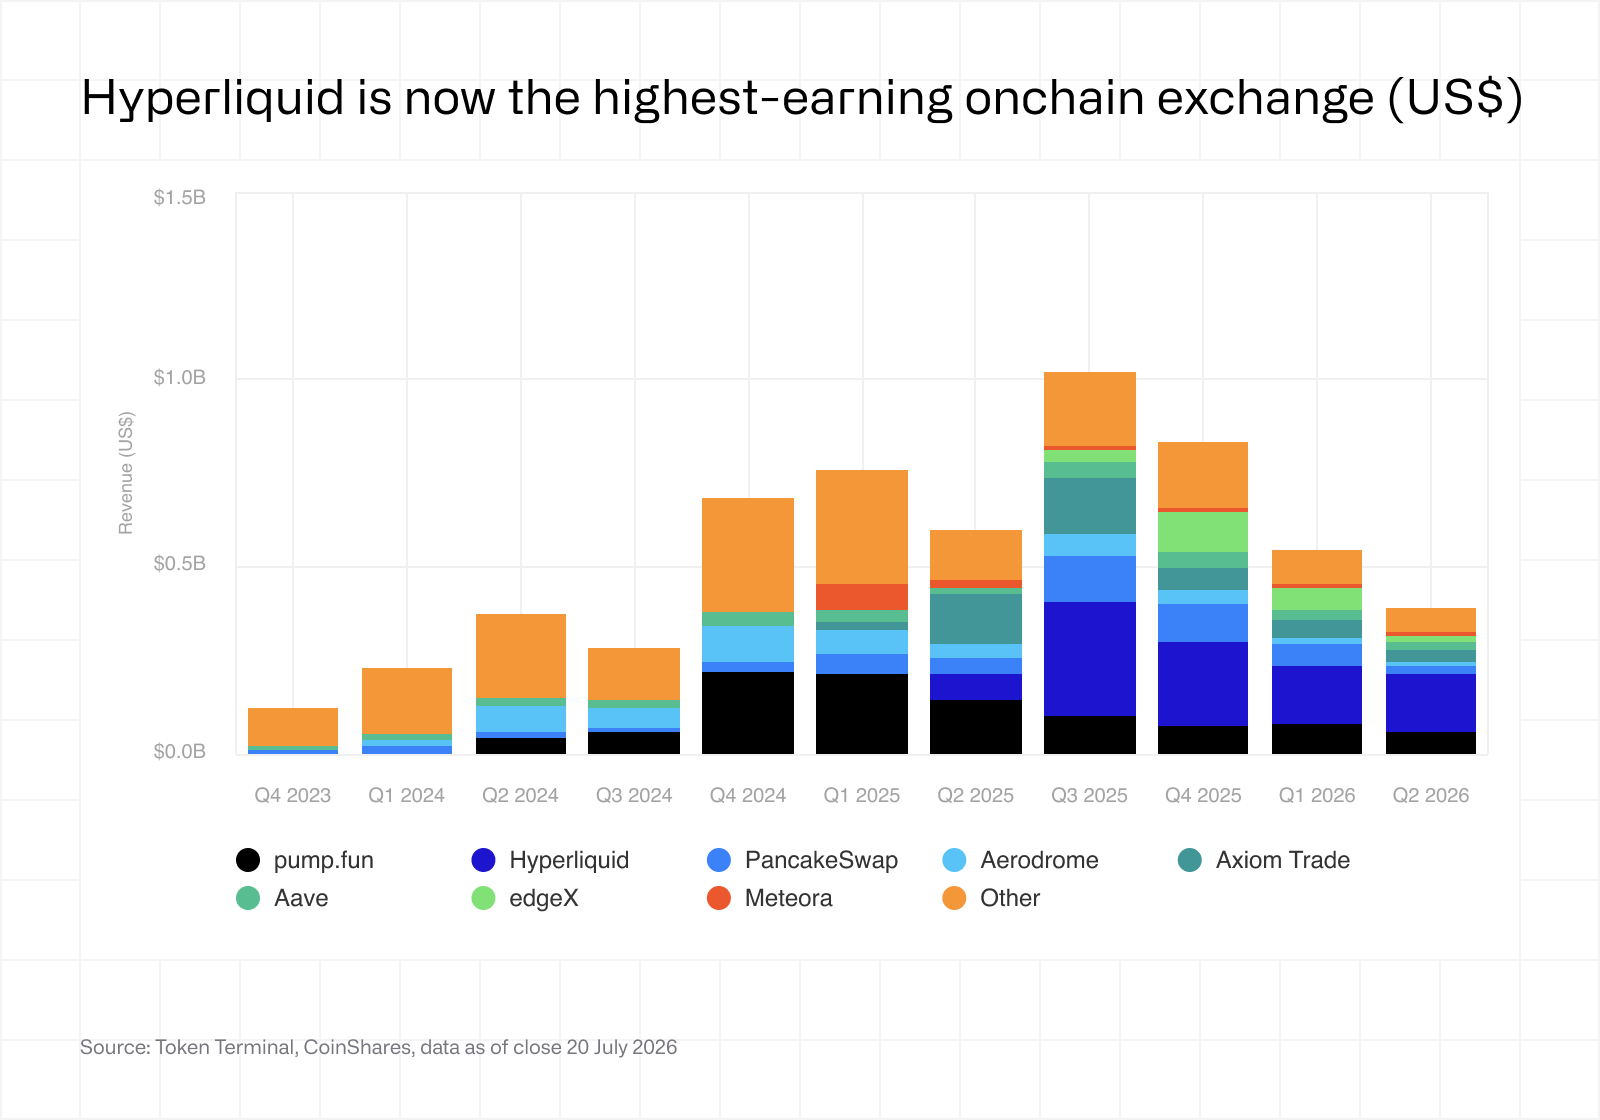
Die Umsatzanalyse zeigt einen klaren Marktführer. Trotz niedrigerer Umsätze im gesamten Sektor generiert Hyperliquid weiterhin wesentlich mehr Anwendungsumsatz als jede andere Instanz für Handelsaktivitäten oder Kreditvergaben.
Diese Differenz spiegelt sowohl das Ausmaß der Handelsaktivität auf der Plattform als auch die Ökonomie von Derivate-Exchanges wider, bei denen eine hohe Handelsfrequenz zu wiederkehrenden Transaktionsgebühren führt.
Im Vergleich dazu werden die Kreditumsätze weiterhin durch die geringere Kreditnachfrage gebremst, und im Fall von Morpho, der zweitgrößten Kreditplattform auf dem Markt, durch das Fehlen einer Gebühr auf Protokollebene.
Diese Umsatzverteilung verdeutlicht, dass sich die Aktivitäten hauptsächlich auf eine relativ kleine Anzahl an Anwendungen konzentrieren. Im Rahmen der Expansion der RWA-Märkte sind die größten Handelsplätze gut positioniert, um einen überproportionalen Anteil an den zusätzlichen Handels- und Kreditgeschäften für sich zu gewinnen.
4.3 Hyperliquid konkurriert sowohl auf der Anwendungs- als auch auf der Abwicklungsebene
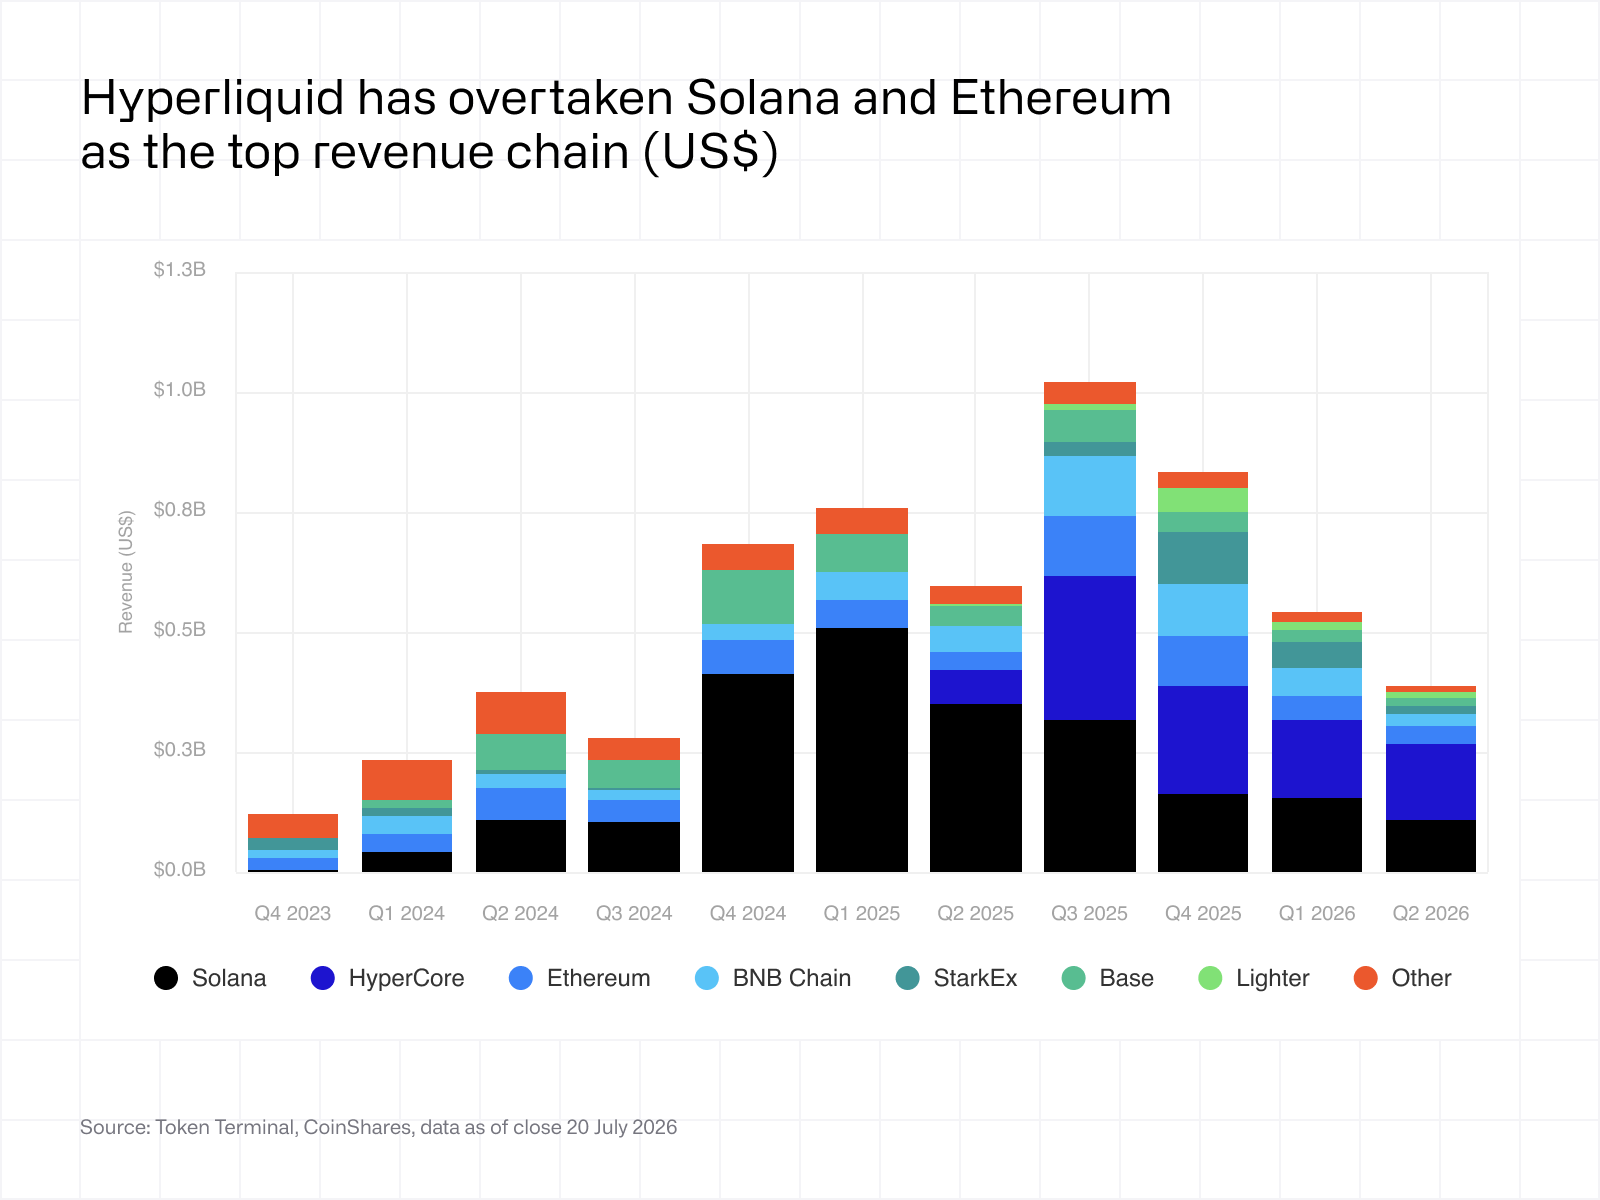
In der vorherigen Grafik wurden die mit den einzelnen Anwendungen erzielten Umsätze verglichen. Diese Grafik ordnet die Umsätze den zugrunde liegenden Abwicklungsnetzwerken zu und zeigt auf, wo die wirtschaftliche Aktivität letztendlich stattfindet.
Hyperliquid hebt sich von anderen ab, da es sowohl auf der Anwendungs- als auch auf der Abwicklungsebene konkurriert. Im Gegensatz zu den meisten anderen Handelsplätzen, die bei der Abwicklung auf Drittanbieter-Blockchains Gebühren erheben, generiert Hyperliquid Wert vom Exchange sowie aus der unterstützenden Infrastruktur.
Die Grafik hebt außerdem die Bedeutung der Performance hervor. Hyperliquid und Solana erzielen einen überproportionalen Anteil der Anwendungsumsätze, was darauf hindeutet, dass geringe Latenz und hoher Durchsatz weiterhin wichtige Wettbewerbsvorteile für On-Chain-Handelsplätze darstellen.
4.4 Handelsplätze werden mit den höchsten Umsatzmultiplikatoren bewertet
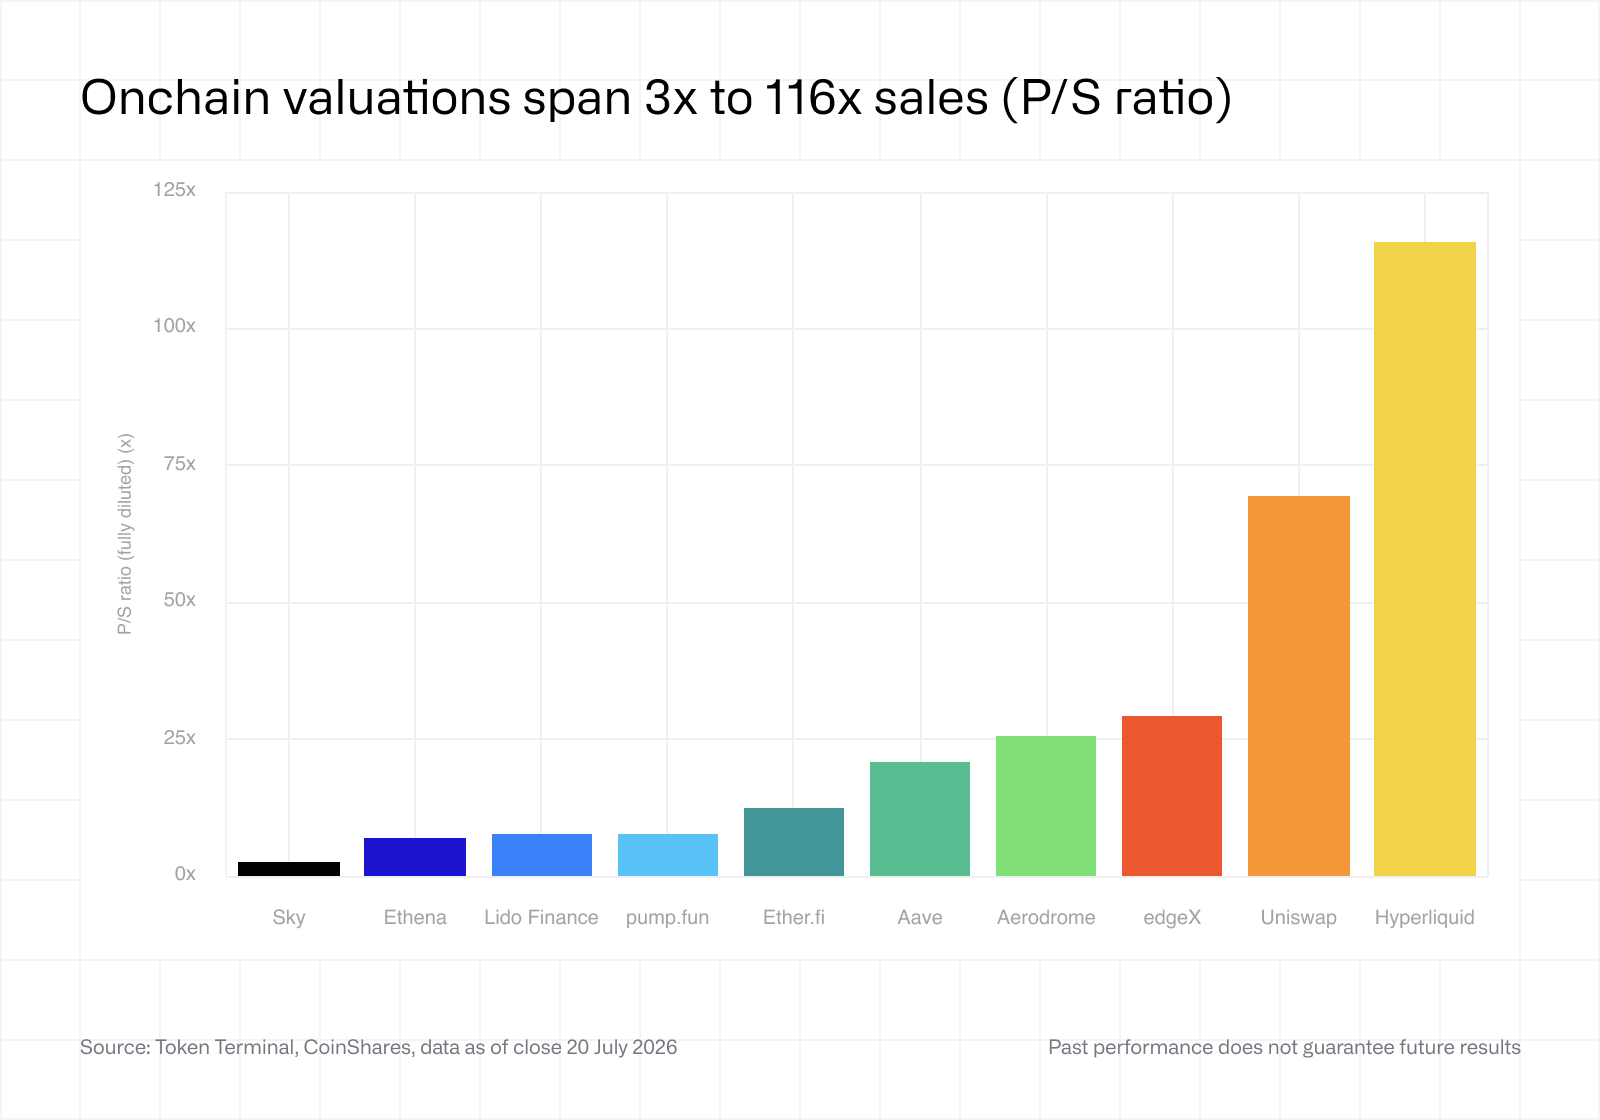
Die letzte Grafik vergleicht die Bewertungskennzahlen führender On-Chain-Finanzanwendungen. Handelsplätze wie Hyperliquid, Uniswap und Aerodrome erzielen die höchsten Umsatzmultiplikatoren der Gruppe.
Bei höheren Bewertungsmultiplikatoren wird in der Regel ein stärkeres zukünftiges Cashflow-Wachstum erwartet. Im Vergleich zum Kreditgeschäft oder zur Vermögensverwaltung profitieren Handelsplätze von einer höheren Kapitalumlaufgeschwindigkeit, umfassenderen Möglichkeiten zur Produkterweiterung sowie Geschäftsmodellen, die sich mit zunehmender Handelsaktivität effizient skalieren lassen.
Mit der Weiterentwicklung der hybriden Finanzen wird es immer wahrscheinlicher, dass führende On-Chain-Finanzanwendungen anhand derselben Rahmenwerke bewertet werden wie traditionelle Finanzdienstleistungsunternehmen. Umsatzmultiplikatoren bieten daher eine weitere Möglichkeit für Investoren, die Langzeit-Rentabilität des Sektors einzuschätzen.
Hinweis: Bewertungsmultiplikatoren werden mithilfe vollständig verwässerter Marktkapitalisierung berechnet. Dies spiegelt den Wert der gesamten Eigentümerbasis des Protokolls wider, und nicht nur der Token, die aktuell im Umlauf sind. Dadurch entsteht eine vergleichbare Grundlage für Projekte mit unterschiedlichen Token-Verteilungsplänen. Dies entspricht der herkömmlichen Aktienbewertung, bei der Unternehmen anhand der Gesamtzahl der Aktien im Umlauf und nicht anhand des Streubesitzes verglichen werden.
5. Rendite und Nutzung
5.1 Jedes RWA weist sein eigenes Risiko- und Rendite-Profil auf
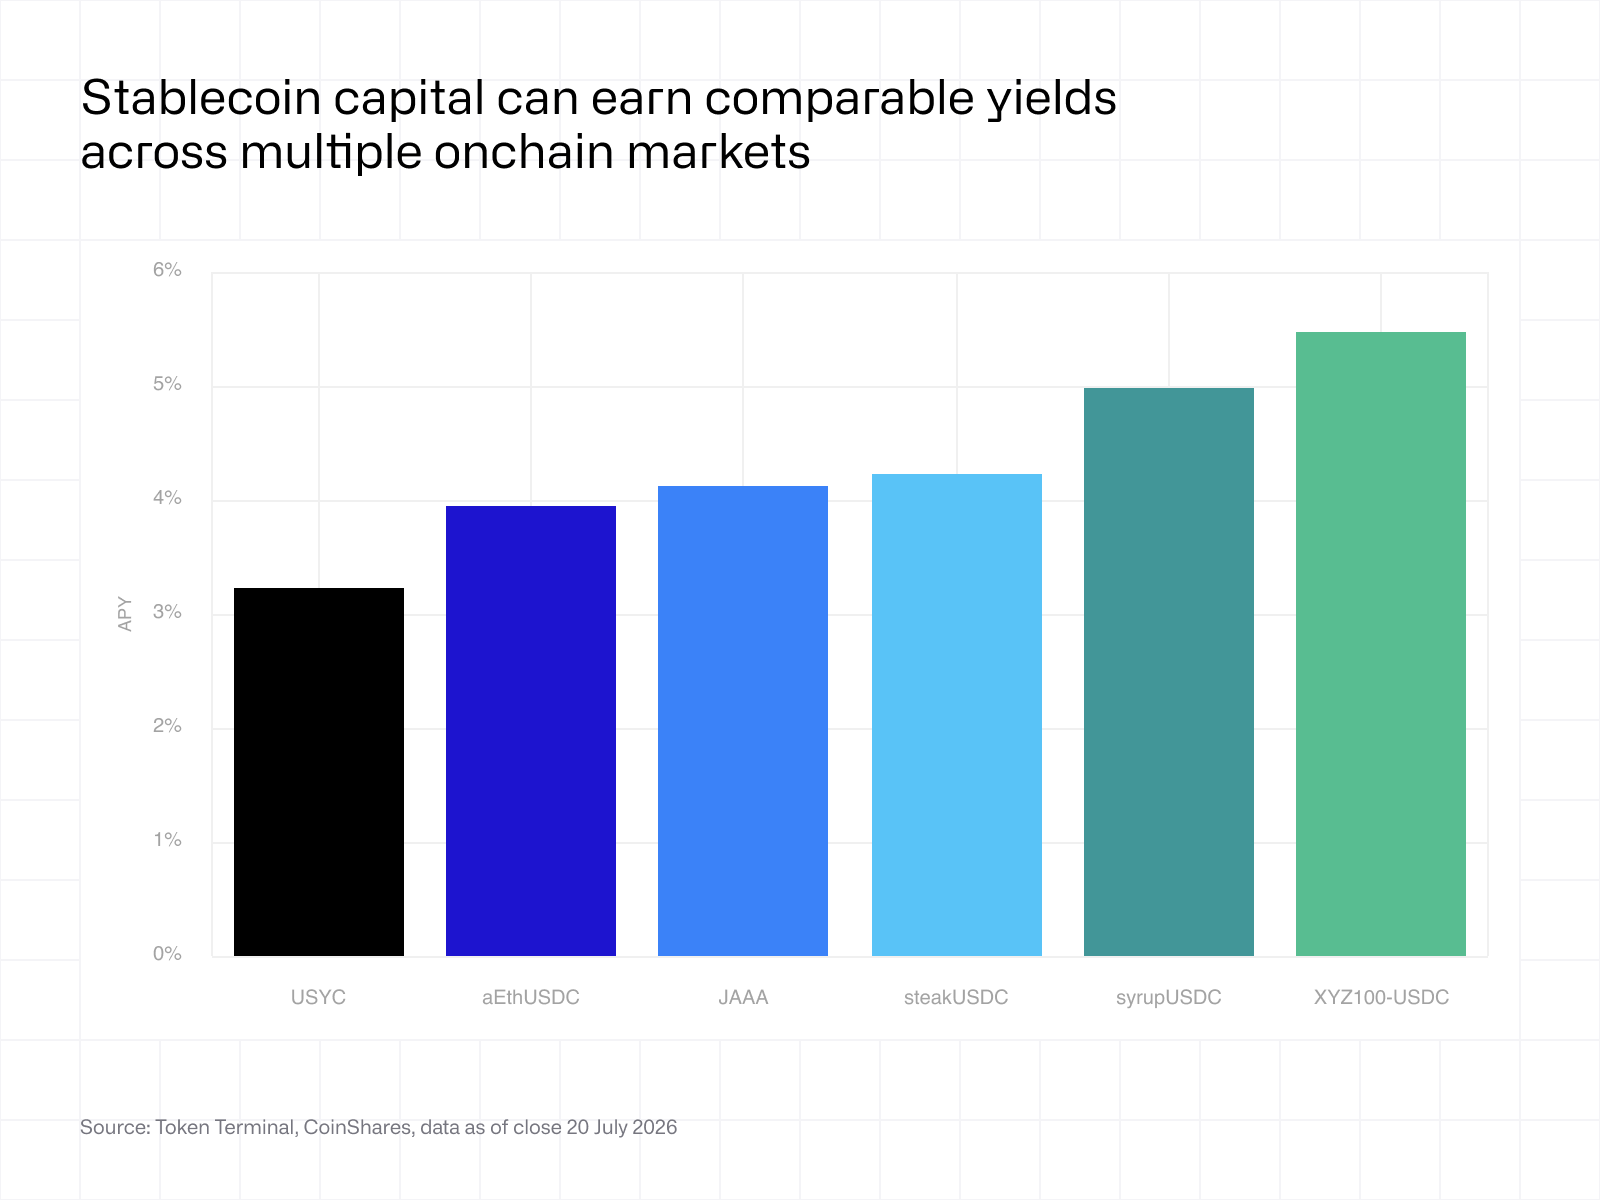
Im vorherigen Kapitel wurden die Unternehmen untersucht, die hybride Finanzen ermöglichen. In diesem Kapitel geht es um die Produkte selbst, beginnend mit der Beziehung zwischen Risiko, Rendite und Nachfrage seitens der Investoren.
Die Grafik zeigt, dass die Rendite derzeit zwischen 3,2 und 5,5 % liegt, was unterschiedliche zugrunde liegende Renditequellen widerspiegelt. Tokenisierte Treasury-Fonds liegen am unteren Ende der Bandbreite, während private Kredite, On-Chain-Kreditmärkte, Vaults und Funding-Rate-Strategien zunehmend höhere Renditen sowie unterschiedliche Risikoprofile bieten.
Diese Verteilung verdeutlicht, dass sich tokenisierte Vermögenswerte über einfache Treasury-Produkte hinaus weiterentwickeln. Mit zunehmender Marktreife können Anleger verstärkt Finanzprodukte wählen, die ihrem bevorzugten Verhältnis von Rendite, Risiko und Liquidity entsprechen.
Hinweis: Um eine valide Vergleichsgrundlage zu schaffen, sind alle Renditeangaben aus Sicht eines Stablecoin-Inhabers formuliert, der sein Kapital auf unterschiedliche On-Chain-Ertragsstrategien verteilt. Bei Funding-Rate-Strategien wird dabei eine Delta-neutrale Position vorausgesetzt, bei der das Engagement im zugrundeliegenden Basiswert abgesichert ist und somit die Funding-Zahlungen als primäre Ertragsquelle isoliert werden. So können Funding-Rate-Strategien mit Treasury-Anleihen, Private Credit und Kreditprodukten verglichen werden – als alternative Möglichkeiten, Erträge mit Stablecoin-Kapital zu erwirtschaften.
5.2 Die verschiedenen RWAs gehen mit verschiedenen Inhaber-Typen einher
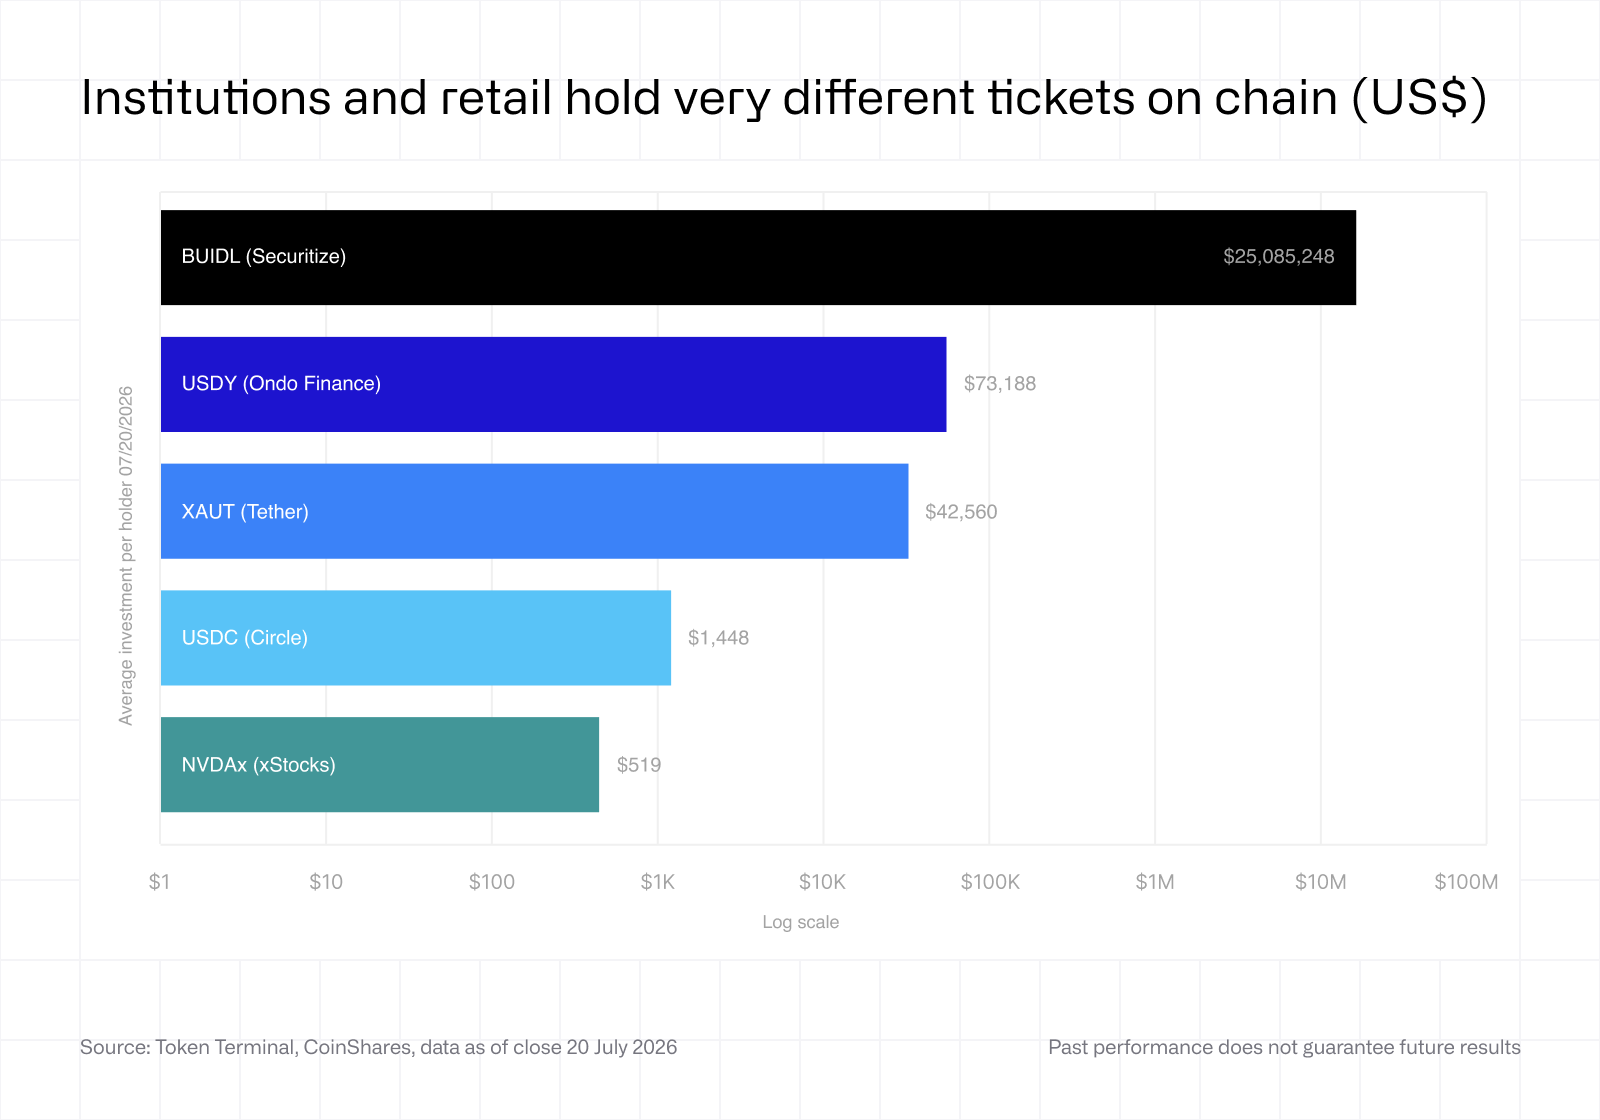
Verschiedene Produkte ziehen verschiedene Arten von Investoren an. Eine Möglichkeit, dies ungefähr zu bestimmen, besteht darin, das durchschnittliche Wallet-Guthaben pro Inhaber zu vergleichen, das sich aus dem verwalteten Vermögen geteilt durch die Anzahl der On-Chain-Inhaber ergibt.
Die Unterschiede zwischen den einzelnen Produkten sind erheblich. Institutionelle Produkte wie BUIDL von BlackRock, die von Securitize ausgegeben werden, weisen durchschnittliche Wallet-Guthaben in Höhe von Dutzenden Millionen Dollar auf, während die über xStocks ausgegebenen tokenisierten Aktien aufgrund der breiten Beteiligung von Privatanlegern deutlich geringere Guthaben aufweisen.
Individuelle Wallets repräsentieren nicht zwangsläufig individuelle Investoren, aber die Kennzahl ist ein nützlicher Anhaltspunkt für das Anlegersegment, dem das jeweilige Produkt hauptsächlich dient. Neben der Rendite hilft auch die Zusammensetzung der Anleger, um zu verstehen, warum sich verschiedene RWA-Kategorien unterschiedlich entwickeln.
5.3 Auf Privatanleger ausgerichtete RWAs verzeichnen ein schnelleres Wachstum ihrer Anlegerbasis
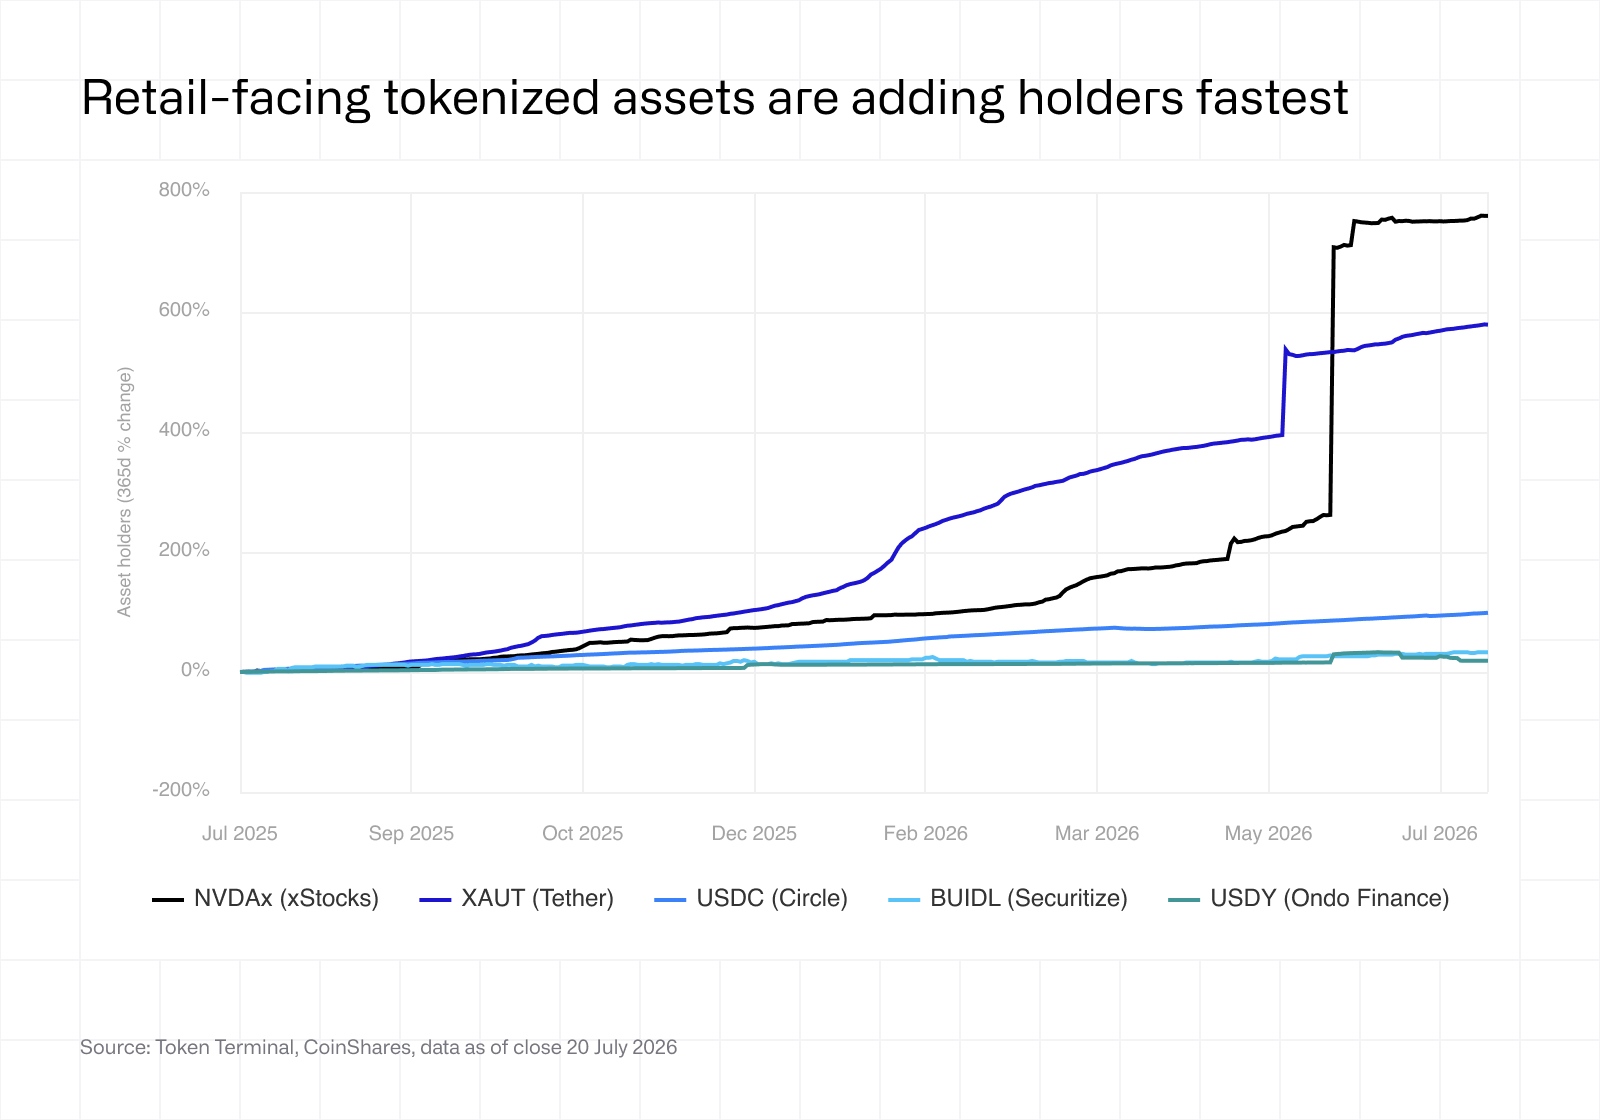
Die Investor-Teilnahme variiert ebenfalls erheblich zwischen den verschiedenen RWA-Kategorien. Produkte, die für Privatanleger konzipiert sind, haben im Allgemeinen schneller einen größeren Anlegerkreis gewonnen als Produkte, die sich an institutionelle Anleger richten.
Das Diagramm verdeutlicht, dass tokenisierte Aktien im letzten Jahr den stärksten Zuwachs an On-Chain-Inhabern erzielten und damit das Wachstum institutioneller Finanzprodukte weit übertrafen. Geringere Mindestinvestitionen öffnen den Markt für einen größeren Anlegerkreis. Dadurch steigt die Anzahl der Inhaber schnell an, auch wenn das durchschnittliche Kapital pro Inhaber relativ gering ist.
Der Vergleich verdeutlicht, dass Nutzerwachstum und Kapitalwachstum unterschiedliche Dimensionen der Annahme messen. Institutionelle Produkte ziehen möglicherweise größere Allokationen an, während auf Privatanleger ausgerichtete Produkte in der Regel schneller neue Nutzer gewinnen.
5.4 Tokenisierte Aktien verhalten sich heute wie Stablecoins im Jahr 2019
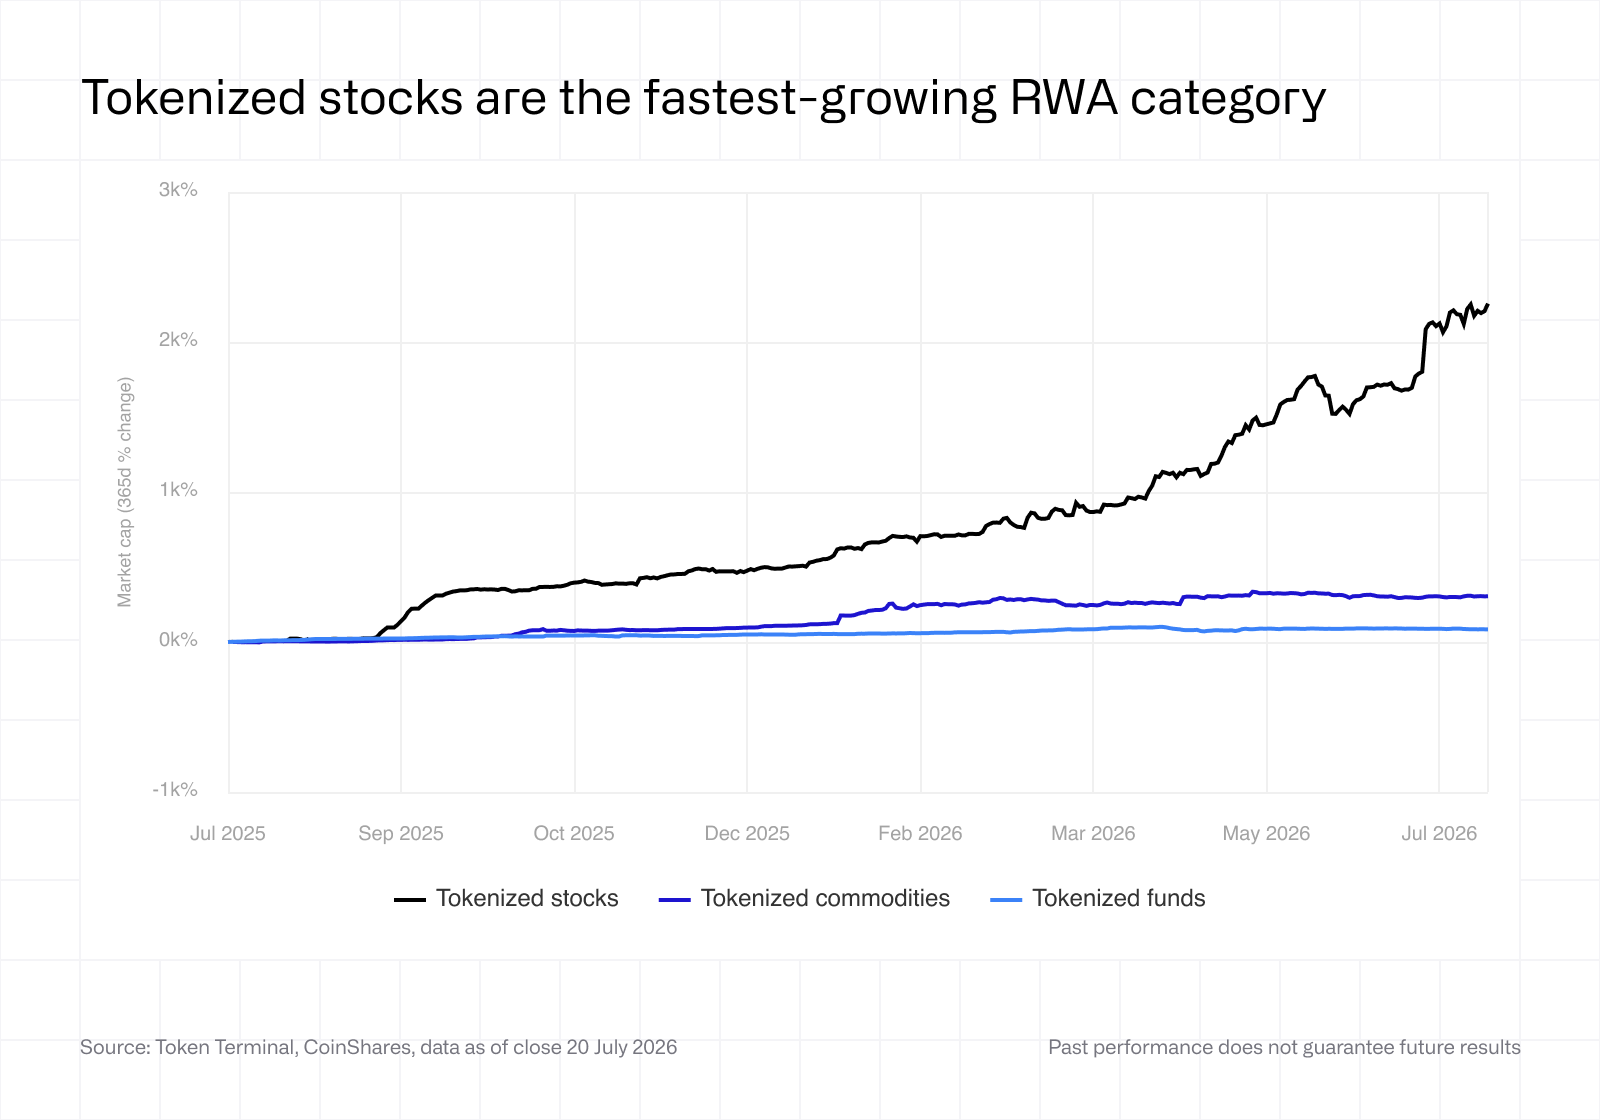
Die vorangegangenen Abschnitte haben gezeigt, dass tokenisierte Aktien derzeit den dynamischsten Zuwachs an Anlegern aufweisen. Die abschließende Grafik bietet einen breiteren Marktkontext für dieses Wachstum.
Alle RWA-Kategorien wachsen weiter – doch tokenisierte Aktien sind trotz einer wesentlich kleineren Basis deutlich schneller gewachsen als tokenisierte Fonds und Rohstoffe. Trotz dieses Momentums wurden bislang nur rund 2,2 Mrd. US-Dollar eines potenziellen globalen Aktienmarktes von über 100 Bio. US-Dollar tokenisiert.
Der Verweis auf USD-Stablecoins im Jahr 2019 beschreibt lediglich die derzeitige Reifephase des Marktes – nicht dessen finales Potenzial. Beide Märkte verzeichneten zu Beginn eine eher verhaltene Akzeptanz im Vergleich zu ihrem potenziellen Marktvolumen, bevor Phasen anhaltender Infrastrukturinvestitionen, Produktentwicklungen und steigender Nutzerzahlen einsetzten.
Ein Blick in die Zukunft
Insgesamt deuten diese Trends darauf hin, dass die nächste Phase des Marktes weniger durch den Umfang der tokenisierten Vermögenswerte als vielmehr durch deren Nutzung bestimmt sein wird.
Nutzen. Tokenisierte Vermögenswerte wachsen weiterhin unabhängig von der breiteren DeFi-Aktivität, sowohl als Sicherheiten als auch über Handelsplätze hinweg. Da immer mehr Anlageklassen auf die Blockchain verlagert werden, wird die Nachfrage nicht mehr nur durch die Zyklen des Kryptomarktes bestimmt, sondern zunehmend durch den finanziellen Nutzen.
Konsolidierung. Die Kreditvergabe, das Handelsvolumen und die Anwendungsumsätze konzentrieren sich nach wie vor auf eine relativ kleine Anzahl von Vermögenswerten, Handelsplätzen und Ökosystemen. Dies zeigt, wie wichtig Liquidity, Netzwerkeffekte und die bisherige Geschäftsentwicklung sind. Es werden zwar weiterhin neue Marktteilnehmer hinzukommen – aber die größten Plattformen sind gut aufgestellt, um ihre Wettbewerbsposition mit zunehmender Marktaktivität weiter zu stärken.
Monetarisierung. Die Kreditvergabe- und Handelsaktivitäten im Bereich RWA haben das Umsatzprofil der größten On-Chain-Finanzanwendungen bislang noch nicht wesentlich verändert. Sollten die Märkte für tokenisierte Vermögenswerte jedoch weiterhin schneller wachsen als die rein auf Krypto basierenden Märkte, dürften RWA-bezogene Aktivitäten im Laufe der Zeit zu einem immer wichtigeren Treiber für die Anwendungsumsätze werden.
Spezialisierung. Der Markt wird immer mehr nach Anlegertypen aufgeteilt. Institutionelle Investoren investieren weiterhin Kapital in ertragbringende Kollateralprodukte, während die Beteiligung von Privatanlegern über tokenisierte Aktien am schnellsten wächst. Mit der zunehmenden Produktvielfalt dürfte sich die Segmentierung der Anleger eher verstärken als abschwächen.
Produktinnovation. Tokenisierte Vermögenswerte entwickeln sich über einfache Treasury-Produkte hinaus und weisen immer vielfältigere Risiko- und Umsatzprofile auf. Da Emittenten um Kapital konkurrieren, wird die Differenzierung zunehmend durch die Produktgestaltung, die Ertragsgenerierung und den Zugang zu bisher nicht verfügbaren Anlagemöglichkeiten bestimmt, und nicht mehr allein durch die Tokenization.
Veröffentlicht amAug 6th, 2026
